 AI


لائحة ضريبة القيمة المضافة بلغة بسيطة: أهم المواد للمنشآت
خريطة مبسطة للائحة ضريبة القيمة المضافة في السعودية: أي نسخة هي السارية، وما يحسمه كل فصل من الفصول الاثني عشر، وما المعفى والخاضع لنسبة الصفر، وأي ضريبة مدخلات محجوبة، ومواعيد الفواتير والإقرار والسداد والسجلات، بأرقام المواد.
أبرز النقاط
- النص العربي الرسمي هو النسخة العاشرة (أبريل 2025) ويشمل التعديلات حتى 19 نوفمبر 2024، والترجمة الإنجليزية في موقع الهيئة نسخة 2021.
- الإعفاءات في المادتين 29 و30، ونسبة الصفر في المواد من 31 إلى 36، ولا توجد قائمة PDF رسمية منفصلة بالسلع المعفاة.
- تحجب المادة 50 خصم ضريبة المدخلات عن الترفيه، والضيافة دون التزام نظامي، والمركبات المصممة لعشرة أشخاص فأقل، مع استثناءات محددة.
- يُقدَّم الإقرار وتُسدَّد الضريبة في موعد أقصاه آخر يوم من الشهر التالي للفترة (المادتان 59 و62)، ولو وافق عطلة (المادة 74).
- الغرامات في نظام ضريبة القيمة المضافة، في المواد من 39 إلى 49، لا في اللائحة التنفيذية.
في هذه الصفحة
- نظام ضريبة القيمة المضافة والاتفاقية الخليجية واللائحة: من يقرر ماذا؟
- أي نسخة من لائحة ضريبة القيمة المضافة هي السارية؟
- فصول اللائحة الاثنا عشر وأكثر موادها استخدامًا
- التسجيل في سطور (المواد من 2 إلى 13)
- الإعفاء ونسبة الصفر: ما الذي تنص عليه اللائحة فعلًا؟
- خصم ضريبة المدخلات: ما يُخصم وما يُحجب (المواد من 49 إلى 51)
- الفواتير والإشعارات والسجلات (المواد 53 و54 و66)
- الإقرار والسداد والتصحيح: المواد الإجرائية
- ستة أخطاء شائعة عند قراءة اللائحة
- خطوتك التالية
لائحة ضريبة القيمة المضافة، واسمها الرسمي «اللائحة التنفيذية لنظام ضريبة القيمة المضافة»، هي القواعد التفصيلية التي أصدرتها هيئة الزكاة والضريبة والجمارك تطبيقًا للنظام: 79 مادة مرقّمة في 12 فصلًا تنظّم التسجيل، والإعفاء ونسبة الصفر، وخصم ضريبة المدخلات، والفواتير، والإقرارات، والسداد، والسجلات، والاسترداد. ونصها الرسمي عربي، وأحدث نسخة هي العاشرة الصادرة في أبريل 2025 [1].
يعرض هذا الدليل المواد التي تمر بها المنشآت أكثر من غيرها، بأرقامها في النص العربي الحالي، لتتحقق من كل نقطة في مصدرها. أما الترجمة الإنجليزية المنشورة في موقع الهيئة فنسخة أقدم صدرت في 2021 [2]. وما في الدليل معلومات عامة لا استشارة ضريبية، ففي حالتك الخاصة تأكد من الهيئة أو من مستشار ضريبي مرخّص.
نظام ضريبة القيمة المضافة والاتفاقية الخليجية واللائحة: من يقرر ماذا؟
تقوم ضريبة القيمة المضافة في السعودية على ثلاثة نصوص، لكل منها دور مختلف.
- الاتفاقية الموحدة لضريبة القيمة المضافة لدول مجلس التعاون: تضع الإطار المشترك لدول الخليج، ومنه حدود التسجيل. وصادقت عليها المملكة بالمرسوم الملكي رقم (م/51) وتاريخ 3/5/1438هـ [3].
- نظام ضريبة القيمة المضافة: صدر بالمرسوم الملكي رقم (م/113) وتاريخ 2/11/1438هـ في 53 مادة. وتنص مادته الثانية، بعد تعديلها بالأمر الملكي رقم (أ/638) وتاريخ 15/10/1441هـ، على نسبة أساسية قدرها 15% من قيمة التوريد أو الاستيراد، ما لم يرد نص بالإعفاء أو بنسبة الصفر [4]. والعقوبات في النظام نفسه، في المواد من 39 إلى 49 [4].
- اللائحة التنفيذية: صدرت بقرار مجلس إدارة الهيئة رقم (3839) وتاريخ 14/12/1438هـ، وعُدّلت بعده بأحد عشر قرارًا [1]. وحيثما قال النظام «تحدد اللائحة»، فالجواب هنا: المدد والشروط والمستندات والاستثناءات.
وتنشر الهيئة أدلة إرشادية تشرح طريقة تطبيقها لهذه الأحكام، وهي مفيدة، لكن كل دليل منها ينص على أن محتواه لا يعد تعديلًا على أي من الأنظمة واللوائح المعمول بها [3]. فإن بدا لك تعارض بين دليل واللائحة، فارجع إلى اللائحة.
أي نسخة من لائحة ضريبة القيمة المضافة هي السارية؟
حتى 14 أكتوبر 2026، الملف العربي المنشور في موقع الهيئة هو النسخة العاشرة بتاريخ شوال 1446هـ (أبريل 2025)، ويشمل كل التعديلات حتى قرار مجلس الإدارة بالتمرير رقم (01-06-24) وتاريخ 17 جمادى الأولى 1446هـ الموافق 19 نوفمبر 2024. وتحت كل فقرة معدّلة حاشية تذكر القرار الذي عدّلها [1]. وتجده في صفحة اللائحة على موقع الهيئة [5].
أما الملف الإنجليزي في الموقع نفسه فهو النسخة الثامنة بتاريخ 9 نوفمبر 2021، وينص على أن النسخة العربية هي المرجع عند أي اختلاف [2]. وقد صدر قبل تعديلات 2022 و2023 و2024، والفروق ليست شكلية:
| البند | الترجمة الإنجليزية، النسخة الثامنة (2021) | النص العربي الرسمي، النسخة العاشرة (2025) |
|---|---|---|
| النقص في الضريبة الذي يجوز إدراجه في إقرار الفترة الحالية بدل تعديل الإقرار السابق (المادة 63، الفقرة 3) | أقل من 5,000 ريال [2] | أقل من 15,000 ريال [1] |
| تعريف «المركبة المقيدة» في حجب ضريبة المدخلات (المادة 50) | أي مركبة على الطريق ما لم تُستخدم للعمل حصرًا أو تُشترَ لإعادة البيع [2] | مركبة مصممة لنقل 10 أشخاص فأقل، مع استثناءات محددة [1] |
| الضيافة والتأمين والرعاية الصحية للموظفين (المادة 50) | حجب خدمات التموين في الفنادق والمطاعم دون استثناء للالتزام النظامي [2] | محجوبة ما لم يوجد التزام نظامي على صاحب العمل بتوفيرها [1] |
| المجموعة الضريبية، والسوق الإلكتروني، ورد الضريبة للأشخاص المعيّنين | صياغة ما قبل 2024 | أعيدت صياغتها بالقرار (01-06-24) [1][3] |
وأصدرت الهيئة في أبريل 2025 دليلًا إرشاديًا مستقلًا يوضح تعديلات نوفمبر 2024 بأمثلة [3]. اقرأه بجانب النص العربي، لا بدلًا منه.
فصول اللائحة الاثنا عشر وأكثر موادها استخدامًا
يربط الجدول كل فصل بما يحسمه، ويذكر العمود الأخير المواد التي تتكرر في العمل المحاسبي اليومي والالتزام الضريبي [1].
| الفصل | المواد | ما الذي يحسمه | المواد الأكثر استخدامًا |
|---|---|---|---|
| 1. التعريفات | 1 | تأخذ الألفاظ معانيها من الاتفاقية والنظام | 1 |
| 2. الأشخاص الخاضعون للضريبة | 2 إلى 13 | التسجيل الإلزامي والاختياري، والمجموعة الضريبية، وإلغاء التسجيل | 3، 4، 7، 8، 13 |
| 3. توريدات السلع والخدمات | 14 إلى 20 | التوريد المفترض، ونقل النشاط، والقسائم، وتاريخ التوريد | 15، 17، 20 |
| 4. مكان التوريد | 21 إلى 28 | أين يخضع التوريد للضريبة: خدمات العقار، والاتصالات والخدمات الإلكترونية، والسلع | 23، 24، 25 |
| 5. التوريدات المعفاة | 29 و30 | الخدمات المالية والعقار | 29، 30 |
| 6. التوريدات الخاضعة لنسبة الصفر | 31 إلى 36 مكرر (2) | الصادرات، والخدمات لغير المقيمين في دول المجلس، والنقل، والأدوية، والمعادن الاستثمارية | 32، 33، 35، 36 |
| 7. قيمة التوريدات | 37 إلى 40 | الأشخاص المرتبطون، والقيمة السوقية العادلة، وتعديل القيمة والديون المعدومة | 38، 40 |
| 8. الواردات | 41 إلى 44 | الإعفاء عند الاستيراد، والتحصيل في الجمارك، وسداد ضريبة الاستيراد عبر الإقرار | 42، 43 |
| 9. احتساب الضريبة | 45 إلى 54 | الأساس الفاتوري والنقدي، والاحتساب العكسي، والخصم، والمدخلات المحجوبة، والفواتير، والإشعارات | 46، 47، 49، 50، 53، 54 |
| 10. الإجراء والإدارة | 55 إلى 68 | الفترة الضريبية، والسداد، والتقسيط، والإقرارات، والتصحيح، والفحص، والسجلات، والاعتراض | من 58 إلى 60، ومن 62 إلى 64، و66 |
| 11. رد الضريبة | 69 إلى 73 | الضريبة المسددة بالزيادة، والأشخاص المعيّنون، والسياح | 69، 70 |
| 12. أحكام عامة | 74 إلى 79 | المواعيد خارج أيام العمل، والقرارات التفسيرية، والممثلون الضريبيون، والأحكام الانتقالية | 74، 75 |
التسجيل في سطور (المواد من 2 إلى 13)
يبيّن الفصل الثاني متى يجب عليك التسجيل، ومتى يجوز لك، وكيف تخرج من النظام.
- التسجيل الإلزامي: في نهاية كل شهر، تجمع المنشأة المقيمة غير المسجلة قيمة توريداتها في الاثني عشر شهرًا السابقة (المادة الثالثة)، وتقدّرها للاثني عشر شهرًا اللاحقة (المادة الرابعة). فإن تجاوز أيٌّ منهما حد التسجيل الإلزامي، تقدمت بالطلب خلال 30 يومًا من نهاية ذلك الشهر [1]. ويحدد دليل الهيئة هذا الحد بمبلغ 375,000 ريال من التوريدات الخاضعة للضريبة، ولا تدخل في الحساب التوريدات المعفاة ولا الخارجة عن نطاق الضريبة ولا بيع الأصول الرأسمالية [6].
- التسجيل الاختياري: للمقيم الذي تبلغ توريداته أو مصاريفه حد التسجيل الاختياري، وهو 187,500 ريال، أن يتقدم بطلب (المادة السابعة) [1][6].
- غير المقيم: إذا كان ملزمًا بسداد الضريبة عن توريدات في المملكة، يتقدم بالطلب خلال 30 يومًا من أول توريد من هذا النوع، أيًا كانت قيمته (المادة الخامسة) [1].
- بعد التسجيل: يُشعر المسجل الهيئة بأي تغيير في بيانات التسجيل خلال 20 يومًا، ويعرض شهادة التسجيل في مقره الرئيسي وفروعه ومتاجره الإلكترونية (المادة الثامنة، الفقرتان 7 و8) [1].
- إلغاء التسجيل: واجب عند التوقف عن مزاولة النشاط. ولا يجوز لمن سجّل اختياريًا أن يطلب الإلغاء قبل مضي 12 شهرًا على تسجيله ما لم يتوقف عن نشاطه (المادة الثالثة عشرة) [1].
الإعفاء ونسبة الصفر: ما الذي تنص عليه اللائحة فعلًا؟
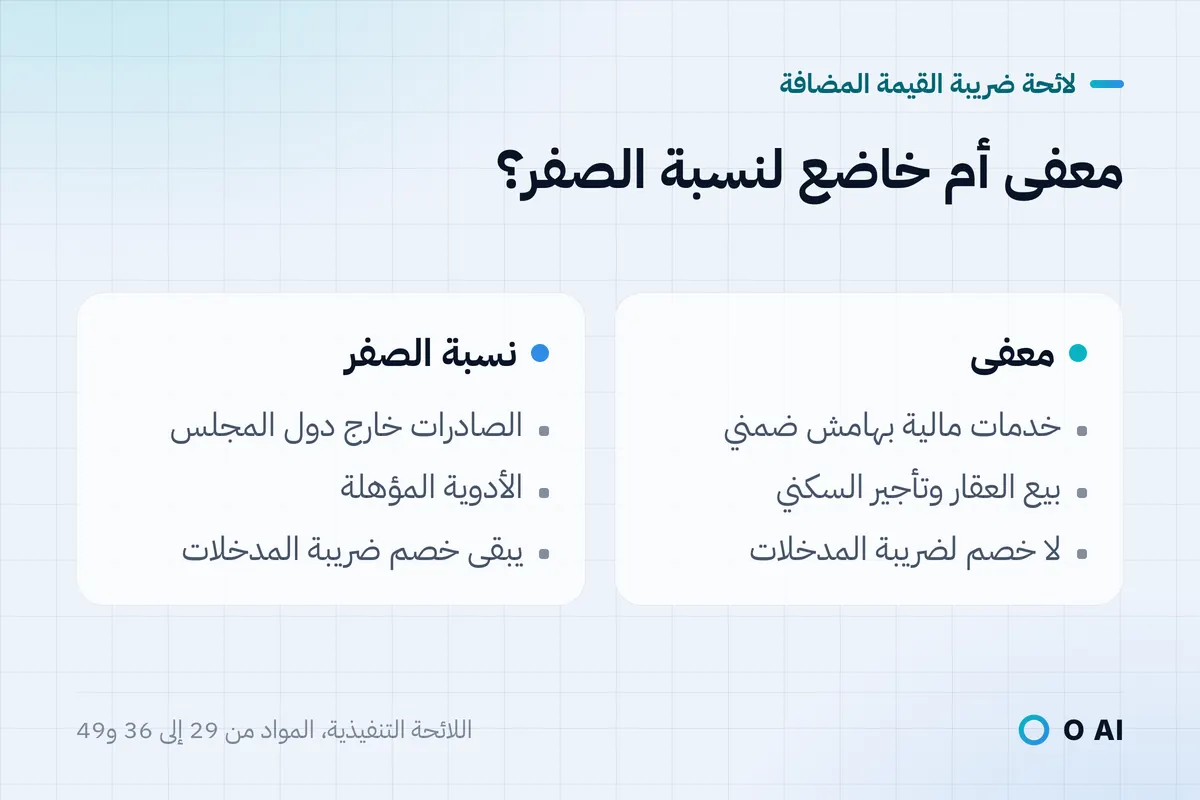
في الحالتين لا يدفع العميل ضريبة، لكن الأثر على البائع مختلف. التوريد الخاضع لنسبة الصفر توريد خاضع للضريبة بنسبة 0%، فيبقى للبائع حق خصم ضريبة المدخلات على تكاليفه (المادة 49، الفقرة 1). أما التوريد المعفى فلا ضريبة عليه، ولا تُخصم ضريبة المدخلات على التكاليف المستخدمة فيه، والمنشأة التي تجمع النوعين توزّع ضريبة مدخلاتها وفق المادة 51 [1].
| معفى (الفصل الخامس) | خاضع لنسبة الصفر (الفصل السادس) |
|---|---|
| الخدمات المالية التي يُحمَّل مقابلها بهامش ربح ضمني، كالفائدة وهامش التمويل والمرابحة؛ أما الرسوم والعمولات الصريحة فخاضعة (المادة 29) | صادرات السلع إلى خارج دول المجلس، مع دليل خلال 90 يومًا على خروجها (المادة 32) |
| التأمين على الحياة وإعادة التأمين على الحياة، ولو حُمّل المقابل رسمًا صريحًا (المادة 29، الفقرة 7) | الخدمات لعميل غير مقيم في أي دولة عضو، مع استثناءات (المادة 33) |
| توريد العقار بنقل ملكيته أو التصرف فيه، سكنيًا كان أو تجاريًا أو زراعيًا أو أرضًا (المادة 30، الفقرة 1/أ) | نقل السلع والركاب من المملكة وإليها والتوريدات المرتبطة به (المادة 34) |
| تأجير العقار السكني؛ ولا تعد الفنادق والنُّزل والاستراحات والمأوى المخدوم عقارًا سكنيًا (المادة 30) | الأدوية والسلع الطبية المؤهلة (المادة 35) |
| الذهب والفضة والبلاتين الاستثمارية بنقاء 99% فأكثر بشروط المادة 36، والسلع العسكرية المؤهلة (المادة 36 مكرر)، والتوريد للبعثات الدبلوماسية (المادة 36 مكرر 2) |
وإعفاء بيع العقار من ضريبة القيمة المضافة سببه أن له ضريبة مستقلة: فنظام ضريبة التصرفات العقارية، الصادر بالمرسوم الملكي رقم (م/84) وتاريخ 19/3/1446هـ، يفرض 5% على التصرف العقاري (المادة الثانية منه) [7].
هل يوجد ملف PDF رسمي بالسلع المعفاة من ضريبة القيمة المضافة؟
يبحث كثيرون عن «السلع المعفاة من ضريبة القيمة المضافة pdf»، ولا توجد قائمة رسمية منفصلة بهذا الاسم. فالإعفاءات ونسب الصفر هي المواد السابقة نفسها، في الفصلين الخامس والسادس من ملف اللائحة المنشور في موقع الهيئة [1][5]. وتضيف المادة 42 للاستيراد إعفاء المتعلقات الشخصية والهدايا التي يحملها المسافرون وفق نظام الجمارك، ومعدات ذوي الاحتياجات الخاصة التي يحددها مجلس الإدارة [1]. وكل توريد لم يرد فيه نص بالإعفاء أو بنسبة الصفر يخضع للنسبة الأساسية 15% [4].
خصم ضريبة المدخلات: ما يُخصم وما يُحجب (المواد من 49 إلى 51)
ضريبة المدخلات هي ما تدفعه لمورديك من ضريبة. وتجيز اللائحة خصمها إذا استُخدمت المشتريات في توريدات خاضعة للضريبة، بما فيها الخاضعة لنسبة الصفر والصادرات (المادة 49، الفقرة 1)، بشرط وجود الدليل المطلوب، وهو في الأصل فاتورة ضريبية صحيحة (الفقرة 7). ويجوز خصم ما فاتك في فترة لاحقة، على ألا يتجاوز ذلك خمس سنوات من السنة التقويمية التي وقع فيها التوريد (الفقرة 8). وقد تُخصم بشروط ضريبةُ الخدمات المتلقاة في الأشهر الستة السابقة للتسجيل، والسلع الموجودة لديك في تاريخه (الفقرتان 2 و3) [1].
وتحجب المادة 50 خصم ضريبة المدخلات عن البنود الآتية، ما لم تُعِد توريدها توريدًا خاضعًا للضريبة [1][3]:
- الخدمات الترفيهية والرياضية والثقافية، وحضور الفعاليات الترفيهية؛
- خدمات الضيافة وتموين الأغذية والمشروبات، ما لم يُلزمك نظام سارٍ بتوفيرها لموظفيك في مكان العمل؛
- التأمين أو الرعاية الصحية للموظفين وتابعيهم، ما لم يُلزمك نظام سارٍ بتوفيرها؛
- شراء أو استئجار المركبات المصممة لنقل 10 أشخاص فأقل، وتأمينها وإصلاحها وصيانتها ووقودها؛ ويُستثنى من ذلك الشاحنات والمعدات الثقيلة، والمركبات المشتراة لإعادة بيعها أو تأجيرها، ومركبات الطوارئ، والمركبات المستخدمة لأغراض النشاط حصرًا دون أن تتاح للاستعمال الخاص؛
- أي سلع أو خدمات للاستعمال الشخصي أو لغير أغراض النشاط.
مثال توضيحي: ضريبة المدخلات في ربع واحد
مثال توضيحي. قيّدت شركة تجارية في جدة، مسجلة في ضريبة القيمة المضافة، المشتريات الآتية في ربع واحد، وكلها بنسبة 15%.
| المشتريات | القيمة قبل الضريبة (ريال) | الضريبة المدفوعة (ريال) | هل تُخصم؟ |
|---|---|---|---|
| إيجار صالة عرض تجارية | 60,000 | 9,000 | نعم، تُستخدم في مبيعات خاضعة |
| أجهزة محمولة لفريق المبيعات | 20,000 | 3,000 | نعم |
| عشاء تكريم للموظفين | 4,000 | 600 | لا، ضيافة دون التزام نظامي (المادة 50) |
| استئجار سيارة صالون يستخدمها المدير لأغراضه الخاصة أيضًا | 9,000 | 1,350 | لا، مركبة مقيدة |
| وقود تلك السيارة | 1,200 | 180 | لا |
| الإجمالي | 94,200 | 14,130 | 12,000 تُخصم، و2,130 محجوبة |
يتحول مبلغ 2,130 ريالًا المحجوب إلى تكلفة على الشركة. وخصمها رغم ذلك من نوع الأخطاء التي تنتهي بإقرار ناقص.
الفواتير والإشعارات والسجلات (المواد 53 و54 و66)
- موعد الفاتورة: الفاتورة الضريبية عن توريد لمنشأة أو جهة أخرى تصدر في موعد أقصاه اليوم الخامس عشر من الشهر التالي لشهر التوريد (المادة 53، الفقرة 1/ب). ويجوز إصدار فاتورة مبسطة لهذه التوريدات إذا قلّت قيمتها عن 1,000 ريال (الفقرة 1/ج). أما البيع للمستهلك ففاتورته المبسطة تصدر في تاريخ التوريد أو استلام المقابل، أيهما أسبق (الفقرة 7) [1].
- ما تتضمنه: تكون الفاتورة باللغة العربية مع أي لغة أخرى، وتتضمن تاريخ الإصدار، والرقم التسلسلي، والرقم الضريبي للمورد، واسم وعنوان المورد والعميل، والسلع أو الخدمات، ونسبة الضريبة ومبلغها بالريال (الفقرة 5) [1].
- الفوترة الإلكترونية: توجب الفقرة 6 إصدار الفواتير آليًا في الحالات التي تحددها لائحة الفوترة الإلكترونية [1]. وبدأت المرحلة الأولى في 4 ديسمبر 2021، وتطبَّق المرحلة الثانية، مرحلة الربط والتكامل، بشكل مرحلي منذ 1 يناير 2023 [8].
- الإشعارات الدائنة والمدينة: إذا تغيّر السعر أو أعيدت السلع بعد الفوترة، يصدر الإشعار في موعد أقصاه 15 يومًا من الشهر التالي (المادة 54، الفقرة 6) [1].
- السجلات: تُحفظ الفواتير والدفاتر والسجلات ست سنوات على الأقل من نهاية الفترة الضريبية، وسجلات الأصول الرأسمالية طوال فترة تعديلها مضافًا إليها خمس سنوات (المادة 66، الفقرة 1). وتُمسك السجلات بالعربية، وتُحفظ في المملكة ورقيًا أو إلكترونيًا، أو يمكن الوصول إليها عبر طرفية في المملكة (الفقرتان 2 و3) [1].
وإن كان نظامك المحاسبي يعمل على خوادم خارج المملكة، فهذه القاعدة تُضاف إلى أحكام حماية البيانات الشخصية التي يشرحها دليلنا عن نقل البيانات الشخصية خارج المملكة.
الإقرار والسداد والتصحيح: المواد الإجرائية
في الفصل العاشر المواعيد التي تتابعها أغلب المنشآت، ويلخصها الجدول [1].
| المادة | الحكم |
|---|---|
| 58 | الفترة الضريبية شهرية لمن تجاوزت توريداته الخاضعة 40 مليون ريال في الاثني عشر شهرًا السابقة، وربع سنوية لغيرهم، ولهم طلب الفترة الشهرية |
| 59 (فقرة 1) و62 (فقرة 1) | يُقدَّم الإقرار وتُسدَّد الضريبة في موعد أقصاه اليوم الأخير من الشهر التالي لنهاية الفترة |
| 60 | للهيئة السماح بالسداد على أقساط لا تتجاوز في الأصل 12 شهرًا، ولا يُسقط ذلك غرامة التأخير عن مدة التمديد |
| 63 | النقص: يُشعر الخاضع الهيئةَ خلال 20 يومًا بتصحيح الإقرار السابق، أو يُدرج الخطأ الذي يقل صافيه عن 15,000 ريال في إقرار الفترة الحالية؛ والزيادة: تُصحح في إقرار لاحق خلال خمس سنوات |
| 64 | للهيئة إصدار التقييم خلال خمس سنوات من نهاية السنة التقويمية، و20 سنة عند التهرب أو عدم التسجيل |
| 69 | رد الرصيد الدائن أو الضريبة المسددة بالزيادة |
| 74 | يُقدَّم الإقرار وتُسدَّد الضريبة في الموعد ولو وافق عطلة أو غير يوم عمل |
أما غرامات التأخر عن هذه المواعيد ففي النظام لا في اللائحة: 10,000 ريال لمن لم يتقدم بطلب التسجيل في المدة (المادة 41)، ومن 5% إلى 25% من الضريبة لمن لم يقدّم الإقرار في المدة (المادة 42، الفقرة 3)، و5% من الضريبة غير المسددة عن كل شهر أو جزء منه (المادة 43) [4].
ستة أخطاء شائعة عند قراءة اللائحة
- اعتماد الملف الإنجليزي نصًا ساريًا. هو نسخة 2021، فطابق كل رقم مع النسخة العربية العاشرة [1][2].
- تجاهل الحواشي. فهي تبيّن متى أضيفت الفقرة أو عُدّلت أو حُذفت. وبعض الفقرات أضيفت في أبريل 2020 ثم حُذفت في أكتوبر 2020، فقد تُظهر نسخة مطبوعة قديمة أحكامًا لم تعد موجودة [1].
- معاملة الدليل الإرشادي معاملة النظام. أدلة الهيئة توضح طريقة التطبيق ولا تعدّل اللائحة [3].
- البحث عن مبالغ الحدود داخل اللائحة. تحيل المواد الثالثة والرابعة والسابعة إلى حدود التسجيل المنصوص عليها في الاتفاقية، والمبالغ في الاتفاقية وفي أدلة الهيئة [1][6].
- الخلط بين المعفى والخاضع لنسبة الصفر. البائع بنسبة الصفر وحده يحتفظ بحق خصم ضريبة المدخلات (المادة 49، الفقرة 1) [1].
- تنزيل نسخ من مواقع أخرى. خذ الملف من صفحة اللائحة في موقع الهيئة، وسجّل رقم النسخة المطبوع على غلافه [5].
خطوتك التالية
نزّل النص العربي للائحة ضريبة القيمة المضافة من صفحة الهيئة، وأعدّ فهرسًا من صفحة واحدة للمواد التي تمس منشأتك فعلًا: غالبًا 3 و4 للتسجيل، و49 و50 لضريبة المدخلات، و53 و54 للفواتير والإشعارات، و58 و59 و62 للإقرار، و66 للسجلات. اكتب رقم النسخة وتاريخها أعلى الفهرس، وراجع غلاف الملف كل ربع سنة. وإن كان فريقك ما زال ينقل فواتير الموردين الممسوحة ضوئيًا إلى الجداول يدويًا قبل كل إقرار، فدليلنا عن OCR العربي للملفات الممسوحة يشرح سير عمل فيه مراجعة بشرية. ويمكنك التعرف على O AI (أو إيه آي)، شركة البرمجيات والذكاء الاصطناعي في الخبر، من صفحتنا الرئيسية.
الأسئلة الشائعة
ما اللائحة التنفيذية لضريبة القيمة المضافة في السعودية؟
هي القواعد التفصيلية التي أصدرها مجلس إدارة هيئة الزكاة والضريبة والجمارك تطبيقًا لنظام ضريبة القيمة المضافة. يضع النظام المبادئ والنسبة الأساسية 15% والعقوبات، وتبيّن اللائحة طريقة العمل اليومية: مدد التسجيل، والتوريدات المعفاة والخاضعة لنسبة الصفر، وشروط خصم ضريبة المدخلات، ومحتوى الفواتير، والفترات الضريبية، ومواعيد الإقرار والسداد، والتصحيح، والسجلات، والاسترداد. وتضم 79 مادة مرقّمة في 12 فصلًا، وعُدّلت مرات كثيرة منذ 2017، آخرها بقرار صدر في نوفمبر 2024.
من أين أنزّل لائحة ضريبة القيمة المضافة PDF؟
من موقع هيئة الزكاة والضريبة والجمارك، في صفحة اللائحة التنفيذية لضريبة القيمة المضافة ضمن الأنظمة واللوائح. الملف العربي هو النص الرسمي، وهو حتى أكتوبر 2026 النسخة العاشرة بتاريخ أبريل 2025. وتنشر الهيئة ترجمة إنجليزية، لكنها النسخة الثامنة من نوفمبر 2021 ولا تشمل التعديلات اللاحقة. وتجنب النسخ المنشورة في مواقع أخرى، لأنك لا تعرف أي نسخة هي.
هل توجد قائمة رسمية بالسلع المعفاة من ضريبة القيمة المضافة؟
لا توجد قائمة منفصلة. الإعفاءات في المادتين 29 و30 من اللائحة: الخدمات المالية بهامش ضمني، والتأمين على الحياة، وبيع العقار، وتأجير العقار السكني. ونسبة الصفر في المواد من 31 إلى 36: الصادرات، وبعض الخدمات لغير المقيمين في دول المجلس، والنقل الدولي، والأدوية والسلع الطبية المؤهلة، والمعادن الاستثمارية. وتضيف المادة 42 إعفاءات محدودة عند الاستيراد. وما عدا ذلك يخضع للنسبة الأساسية 15% ما لم يرد نص خاص.
ما الفرق بين التوريد المعفى والتوريد الخاضع لنسبة الصفر؟
لا يدفع العميل ضريبة في الحالتين، والفرق عند البائع. التوريد بنسبة الصفر يبقى توريدًا خاضعًا للضريبة بنسبة 0%، فيخصم البائع الضريبة التي دفعها على التكاليف المرتبطة به. أما التوريد المعفى فخارج هذه الآلية: لا يفرض البائع ضريبة، ولا يخصم ضريبة التكاليف المستخدمة فيه. والمنشأة التي تجمع النوعين تقسم ضريبة مدخلاتها بينهما.
أيهما المرجع: النص العربي أم الإنجليزي؟
النص العربي. تنص الترجمة الإنجليزية على غلافها على أنها غير رسمية وأن النسخة العربية هي المرجع عند الاختلاف، وتحمل أدلة الهيئة الملاحظة نفسها. والفرق له أثر عملي: ما زال الملف الإنجليزي يذكر حد 5,000 ريال لتصحيح الخطأ في الإقرار الحالي، وهو حد ما قبل 2024، بينما يحدده النص العربي الحالي بمبلغ 15,000 ريال.
أين نجد غرامات ضريبة القيمة المضافة؟
في نظام ضريبة القيمة المضافة لا في اللائحة. فالمواد من 39 إلى 49 من النظام تتناول التهرب الضريبي، وعدم التسجيل في المدة، والإقرار الخاطئ أو المتأخر، والتأخر في السداد، وإصدار فاتورة ضريبية دون تسجيل، وعدم حفظ السجلات، وتكرار المخالفة. ويصدر مجلس إدارة الهيئة تصنيفًا للمخالفات تطبّق الهيئة العقوبات وفقه، ويجوز الاعتراض على قراراتها أمام اللجان الضريبية.
كيف أُعدّ هذا المقال: أُعدّ من المصادر المذكورة أدناه، واطُّلع عليها في 14 أكتوبر 2026. صيغت المسودة بمساعدة الذكاء الاصطناعي ثم طوبقت مع المصادر. معلومات عامة وليست استشارة مهنية. الصور توضيحية مولّدة بالذكاء الاصطناعي.
المصادر
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة، النسخة العاشرة، أبريل 2025 (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الترجمة الإنجليزية للائحة التنفيذية لنظام ضريبة القيمة المضافة، النسخة الثامنة، نوفمبر 2021 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الدليل الإرشادي الخاص بإيضاح تعديلات اللائحة التنفيذية لضريبة القيمة المضافة الصادرة بالقرار رقم (01-06-24) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- نظام ضريبة القيمة المضافة وتعديلاته (يفتح في نافذة جديدة)هيئة الخبراء بمجلس الوزراء · laws.boe.gov.sa
- اللائحة التنفيذية لضريبة القيمة المضافة (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الدليل الإرشادي لأحكام ضريبة القيمة المضافة في النشاط الاقتصادي، الإصدار الثاني، مايو 2026 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- نظام ضريبة التصرفات العقارية (يفتح في نافذة جديدة)هيئة الخبراء بمجلس الوزراء · laws.boe.gov.sa
- ما هي الفاتورة الإلكترونية؟ (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
عن الكاتب
النشرة البريدية
أدلة جديدة وأخبار على بريدك
أدلة جديدة وأخبار عن O AI و«رُشد» و«دلني من O AI»، مرتين في الشهر كحد أقصى. بلا رسائل مزعجة.