 AI


برامج محاسبة المقاولات: المستخلصات والمحتجزات وتكلفة المشاريع
عامل كل مشروع مركز ربح: موازنة حسب رموز التكلفة، والتزامات، ومستخلصات، ومحتجزات، واسترداد للدفعة المقدمة. يتبع الدليل دليل هيئة الزكاة والضريبة والجمارك لقطاع المقاولات الصادر في مايو 2026، مع مستخلص محسوب بالريال، وقائمة لبنود العقد، وأسعار مؤرخة.
أبرز النقاط
- تعدّ الهيئة المستخلص دليلًا على وقوع التوريد لا فاتورة ضريبية، والفاتورة الضريبية مستحقة خلال 15 يومًا بعد نهاية الشهر.
- إذا فوتر المقاول كامل المبلغ المستحق، استحقت الضريبة عليه كله ومنه المحتجزات، ولا يحتاج الإفراج عنها لاحقًا إلى فاتورة أو ضريبة جديدة.
- تستحق ضريبة الدفعة المقدمة عند استلامها، وتعدّلها الفواتير الإلكترونية اللاحقة بالإشارة إلى فاتورة الدفعة المقدمة الأصلية.
- في العقود الحكومية وفق نظام المنافسات، تستحق الضريبة في تاريخ أمر الدفع أو استلام المقابل أيهما أسبق، وللمقاول الرئيسي فقط.
- تقدّم الهيئة السعودية للمقاولين 36 عقدًا نموذجيًا إلكترونيًا للمشاريع الصغيرة والمتوسطة عبر منصة «مقاول»، بدفعات عبر حساب ضامن.
في هذه الصفحة
- لماذا لا يكفي المقاولَ برنامج محاسبي عام؟
- تكلفة المشاريع: الموازنة ورموز التكلفة والالتزامات
- المستخلصات: من القياس في الموقع إلى الفاتورة الضريبية
- المحتجزات والدفعة المقدمة: المعاملة الضريبية
- مقاولو الباطن: القواعد نفسها في الاتجاه المعاكس
- نموذج عقد مقاولة: ما الذي تحتاجه حساباتك منه؟
- قائمة لاختيار برنامج محاسبة مقاولات
- كم تكلّف برامج محاسبة المقاولات؟ أسعار 14 أكتوبر 2026
- خطوتك التالية
يجب أن تعامل برامج محاسبة المقاولات كل مشروع مركزَ ربح مستقلًا: موازنة حسب رموز التكلفة، والتزامات تجاه المورّدين ومقاولي الباطن، ومستخلصات، ومحتجزات، واستردادًا للدفعة المقدمة، وضريبة قيمة مضافة على كل فاتورة. فالبرنامج المحاسبي العام يسجّل الفاتورة، أما برنامج المقاولات فيتابع معها المستخلص والمحتجزات والتكلفة المتبقية حتى الإكمال.
هذا الدليل لملاك شركات المقاولات ومديريها الماليين ومهندسي الكميات فيها بالسعودية، من شركات التشطيبات الصغيرة إلى المقاولين العامّين. يشرح كيف تعمل تكلفة المشاريع، وكيف تُعامَل المستخلصات والمحتجزات ضريبيًا وفق دليل هيئة الزكاة والضريبة والجمارك لقطاع المقاولات، وما يجب أن يذكره عقد المقاولة لتنضبط حساباتك، وما تتحقق منه في البرنامج. راجعنا القواعد والأسعار من صفحات رسمية في 14 أكتوبر 2026. وما فيه معلومات عامة، وليس استشارة ضريبية أو محاسبية أو نظامية.
لماذا لا يكفي المقاولَ برنامج محاسبي عام؟
المحل يبيع ويُفوتر ويحصّل في الأسبوع نفسه. أما المقاول فيوقّع عقدًا بالملايين، وينفق شهورًا قبل أول دفعة، ويُفوتر حسب الأعمال المنفذة المقيسة، وينتظر الاعتماد، ويُحتجز جزء من كل دفعة ضمانًا، ويسترد الدفعة المقدمة مستخلصًا بعد مستخلص، ويدفع لمقاولي الباطن بالشروط نفسها في الاتجاه المعاكس. والأستاذ العام يُظهر ربح الشركة الإجمالي، لكنه لا يُظهر أي مشروع يخسر إلا بعد فوات الأوان.
| السؤال | البرنامج المحاسبي العام | برنامج محاسبة مقاولات |
|---|---|---|
| هل المشروع ضمن الموازنة؟ | فقط إن رمّزت كل تكلفة للمشروع يدويًا | الموازنة والفعلي والمتوقع لكل مشروع ورمز تكلفة |
| ما الذي التزمنا به ولم تصلنا فاتورته بعد؟ | غير ظاهر | أوامر الشراء وعقود الباطن مسجّلة التزامات |
| كم قدّمنا من مستخلصات وكم اعتُمد؟ | الفواتير الصادرة فقط | سجل تراكمي للمستخلصات لكل عقد |
| كم لنا من محتجزات، ومتى نستردها؟ | مختلطة بالذمم المدينة | دفتر محتجزات لكل مشروع بتواريخ الإفراج |
| كم علينا من محتجزات لمقاولي الباطن؟ | مختلطة بالذمم الدائنة | محتجزات مستحقة لكل عقد باطن |
| كم سيربح المشروع في النهاية؟ | غير متاح | التكلفة النهائية المتوقعة والهامش المتوقع |
تكلفة المشاريع: الموازنة ورموز التكلفة والالتزامات
تبدأ تكلفة المشروع قبل أول عملية شراء. قسّم موازنة العقد إلى رموز تكلفة تتبع طريقة تسعير الأعمال وقياسها، وهي في الغالب أقسام جدول الكميات، كأعمال الحفر، والخرسانة والحديد، والأعمال الكهربائية والميكانيكية، والتشطيبات. ثم أعطِ كل تكلفة نوعًا: مواد، أو عمالة، أو معدات، أو مقاول باطن، أو مصاريف موقع.
وثلاث عادات تجعل الأرقام مفيدة:
- سجّل الالتزام عند التوقيع، لا عند وصول الفاتورة. عقد باطن بـ900,000 ريال تكلفة سيتحملها المشروع، حتى لو وصلت أول فاتورة بعد ثلاثة أشهر.
- وزّع تكلفة العمالة والمعدات أسبوعيًا. كشوف حضور وسجلات تشغيل معدات حسب المشروع ورمز التكلفة، وإلا انتهت تكاليف الموقع في المصاريف العامة للإدارة.
- توقّع التكلفة المتبقية حتى الإكمال كل شهر. يقدّر فريق الموقع ما يحتاجه كل رمز تكلفة، ويضيفه البرنامج إلى التكلفة الفعلية ليعطيك التكلفة النهائية المتوقعة.
مثال توضيحي: تقرير تكلفة في منتصف المشروع
مثال توضيحي. مقاول في الدمام ينفّذ مبنى تجاريًا بعقد قيمته 4,000,000 ريال دون الضريبة، وتكلفته في الموازنة 3,400,000 ريال، أي بهامش مخطط 15%.
| رمز التكلفة | الموازنة (ريال) | الفعلي حتى الآن (ريال) | المتبقي حتى الإكمال (ريال) | المتوقع النهائي (ريال) | الفرق (ريال) |
|---|---|---|---|---|---|
| الحفر والأساسات | 600,000 | 590,000 | 0 | 590,000 | +10,000 |
| الهيكل الخرساني والحديد | 1,300,000 | 820,000 | 560,000 | 1,380,000 | −80,000 |
| الكهرباء والميكانيكا (مقاول باطن) | 900,000 | 250,000 | 650,000 | 900,000 | 0 |
| التشطيبات | 600,000 | 0 | 620,000 | 620,000 | −20,000 |
| الإجمالي | 3,400,000 | 1,660,000 | 1,830,000 | 3,490,000 | −90,000 |
الهامش المتوقع الآن 4,000,000 − 3,490,000 = 510,000 ريال، أي 12.75% بدل 15% المخطط. ويحدد التقرير موضع التجاوز، وهو الهيكل، والوقت ما زال يسمح بالتصرف: مطالبة بأمر تغييري لحديد إضافي، أو مورّد أرخص للتشطيبات، أو جدول صب أدق.
الإيرادات في القوائم المالية
في القوائم المالية يقضي معيار IFRS 15 بإثبات الإيراد مع نقل السلع أو الخدمات الموعودة إلى العميل، وحين يُستوفى الالتزام على مدى زمني تختار المنشأة مقياسًا للتقدم تحدد به الإيراد في كل فترة [1]. وفي المملكة تشترط الهيئة السعودية للمراجعين والمحاسبين المعايير الدولية الكاملة المعتمدة فيها للمنشآت ذات المساءلة العامة، وتشترط على المنشآت الصغيرة والمتوسطة معيار IFRS الخاص بها [2]. ويختار محاسبك مقياس التقدم، أما مهمة البرنامج فتوفير البيانات التي يحتاجها، كالتكلفة حتى تاريخه والتكلفة الإجمالية المتوقعة لكل مشروع.
المستخلصات: من القياس في الموقع إلى الفاتورة الضريبية
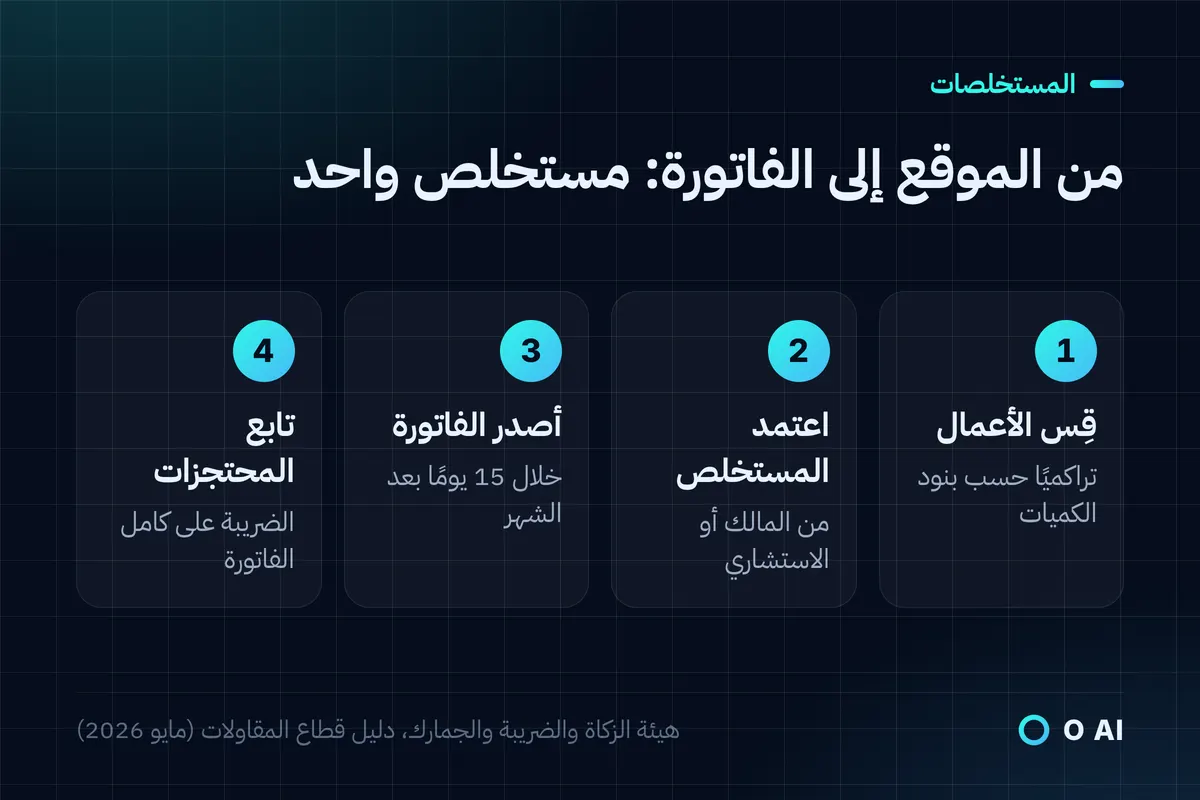
يصف دليل الهيئة لقطاع المقاولات «تقرير الإنجاز»، المعروف في الممارسة السعودية بالمستخلص، بأنه المستند الذي يصدره المورّد لتحديد المبلغ المستحق عن جزء من المشروع والحصول على موافقة العميل على صرفه [3]. وخدمات التشييد خدمات متعلقة بالعقار تخضع للضريبة بنسبة 15% [3].
ثم يبيّن الدليل علاقة المستخلص بالضريبة [3]:
- المستخلص ليس فاتورة ضريبية، لكنه يُعد دليلًا على وقوع التوريد، ويُستخدم لتحديد تاريخ استحقاق الضريبة عن الجزء المنفّذ من الأعمال.
- التشييد توريد مستمر. إن حدد العقد مواعيد ثابتة لاستحقاق الدفعات، تستحق الضريبة في تاريخ استحقاق الدفعة أو تاريخ الفاتورة أيهما أسبق، ومرة واحدة على الأقل في كل 12 شهرًا متتالية. وفي غير ذلك تستحق الضريبة عن كل دفعة مرحلية في تاريخ الفاتورة الضريبية أو الدفع أيهما أسبق.
- مهلة الفاتورة الضريبية. على المورّد إصدار الفاتورة الضريبية خلال 15 يومًا بعد نهاية الشهر الذي تم فيه التوريد.
- التعديلات التي تغيّر الضريبة تستلزم إشعارًا دائنًا أو مدينًا.
ولعقود الجهات الحكومية المبرمة وفق نظام المنافسات والمشتريات الحكومية قاعدة خاصة: تستحق الضريبة في تاريخ صدور أمر الدفع للمستخلص أو تاريخ استلام المقابل أيهما أسبق. وتنص الهيئة على أن هذه القاعدة تخص المقاول الرئيسي المتعاقد مباشرة مع الجهة الحكومية، لا مقاولي الباطن لديه [3].
وتضيف الفوترة الإلكترونية خطواتها. ففي المرحلة الثانية تُرسل الفاتورة الضريبية القياسية الموجهة لمنشأة إلى منصة «فاتورة» لاعتمادها، فتضيف المنصة الختم التشفيري ورمز QR قبل مشاركة الفاتورة مع المشتري [4]. وفي 24 يوليو 2026 أعلنت الهيئة أن المجموعة الخامسة والعشرين تشمل المكلفين الذين تجاوزت إيراداتهم الخاضعة للضريبة 187,500 ريال في أي من الأعوام 2022 أو 2023 أو 2024 أو 2025، والربط مستحق بحلول 1 فبراير 2027 [5].
المحتجزات والدفعة المقدمة: المعاملة الضريبية
المحتجزات جزء من كل دفعة يحتجزه العميل ضمانًا لحسن التنفيذ، ويصفها دليل الهيئة بأنها تبقى محتجزة حتى صدور شهادة إتمام المبنى. ويعدّها الدليل جزءًا من الدفعات المستحقة للمورّد بموجب العقد. فإذا أصدر المورّد فاتورة ضريبية، أو أي مستند يطلب فيه سداد كامل المبلغ المستحق، استحقت الضريبة على كامل المبلغ المفوتر، ولو احتجز العميل جزءًا منه. وعند صرف المحتجزات لاحقًا لا يلزم إصدار فاتورة جديدة ولا الإقرار بالضريبة مرة أخرى [3]. ويستخدم مثال الهيئة نفسها نسبة احتجاز 6% [3].
أما الدفعة المقدمة فتسير في الاتجاه المعاكس: تستحق الضريبة عند استلامها، وعلى المقاول إصدار فاتورة ضريبية بها [3]. وبحسب قواعد الفوترة الإلكترونية تصدر فاتورة دفعة مقدمة، ثم تُعدّل الفواتير اللاحقة القيمة التي سبق دفع الضريبة عنها، مع الإشارة إلى فاتورة الدفعة المقدمة [4].
وحالتان مرتبطتان من الدليل نفسه:
- مبالغ التأمين والضمانات البنكية المحفوظة في حساب منفصل لا يستطيع المورّد استخدامه حتى وقوع حدث معين لا تُعد مقابلًا، ولا تستحق عنها الضريبة إلا حين تصبح متاحة للاستخدام [3].
- غرامات التأخير التي يربطها العقد بالأداء تُعامل تخفيضًا لقيمة العقد، ويصدر المورّد إشعارًا دائنًا يشمل الضريبة [3].
وما في هذا القسم معلومات عامة؛ ففي عقدك راجع دليل الهيئة أو مستشارًا ضريبيًا مرخّصًا.
مثال توضيحي: المستخلص رقم 3 مع المحتجزات واسترداد الدفعة المقدمة
مثال توضيحي. النسب افتراضية، وعقدك هو الذي يحددها. في العقد السابق البالغ 4,000,000 ريال، دفع المالك في البداية دفعة مقدمة بنسبة 10%، أي 400,000 ريال، أصدر بها المقاول فاتورة وأقرّ بضريبتها عند استلامها. ويُسترد من كل مستخلص 10% من الأعمال المعتمدة، ويحتجز المالك 5% من إجمالي كل فاتورة شاملًا الضريبة، على طريقة حساب مثال الهيئة.
| البند | طريقة الحساب | ريال |
|---|---|---|
| الأعمال المعتمدة حتى تاريخه | القياس التراكمي | 1,800,000 |
| ناقص الأعمال المعتمدة في المستخلصين 1 و2 | (1,200,000) | |
| أعمال هذا المستخلص | 600,000 | |
| ناقص استرداد الدفعة المقدمة | 10% × 600,000 | (60,000) |
| قيمة هذه الفاتورة الضريبية قبل الضريبة | 540,000 | |
| ضريبة القيمة المضافة 15% | 540,000 × 15% | 81,000 |
| إجمالي الفاتورة الضريبية | 621,000 | |
| ناقص المحتجزات | 5% × 621,000 | (31,050) |
| المستحق الدفع الآن | 589,950 |
يقرّ المقاول بضريبة قدرها 81,000 ريال عن هذه الفاتورة كاملة، مع أن 31,050 ريالًا محتجزة. ويرتفع دفتر المحتجزات بمقدار 31,050 ريالًا، وينخفض رصيد الدفعة المقدمة غير المستردة إلى 220,000 ريال (400,000 ناقص 10% من 1,800,000). وعند الإفراج عن المحتجزات تكون حركة نقدية فقط: لا فاتورة جديدة ولا ضريبة جديدة [3]. والبرنامج الذي لا يحفظ هذه الأرصدة الثلاثة لكل عقد يتركها لجدول بيانات، وهناك تُصرف المستخلصات مرتين أو تُنسى المحتجزات.
مقاولو الباطن: القواعد نفسها في الاتجاه المعاكس
توريد مقاول الباطن إلى المقاول الرئيسي توريد مستقل يخضع للضريبة بنسبة 15%، ويحق للمقاول الرئيسي خصم هذه الضريبة ضريبةَ مدخلات [3]. وفي البرنامج يحتاج كل عقد باطن البنية نفسها التي يحتاجها عقد العميل، من الجهة الأخرى:
- قيمة عقد الباطن والتزامها على رموز التكلفة لديك؛
- مستخلصات مقاول الباطن، مدققة مقابل قياسك أنت قبل اعتمادها؛
- المحتجزات التي تحتجزها منه، مسجلة التزامًا حتى الإفراج عنها؛
- أي دفعة مقدمة صرفتها له واستردادها؛
- الخصومات المحمّلة عليه، كمواد وردتها أو إعادة عمل دفعت تكلفتها، موثقة بموافقته.
نموذج عقد مقاولة: ما الذي تحتاجه حساباتك منه؟
العقد هو مصدر كل قاعدة يطبقها البرنامج. وتقدّم الهيئة السعودية للمقاولين عقودًا نموذجية إلكترونية عبر منصة «مقاول»: 36 عقدًا نموذجيًا لمشاريع المقاولات الصغيرة والمتوسطة، سبعة منها بنسختين، ويتكون كل عقد من وثيقة العقد الرئيسية ووثيقة الشروط الخاصة ووثيقة المواصفات الفنية. وتمر الدفعات عبر «حساب ضامن»: يودع المالك قيمة كل دفعة فيه، وتُحوَّل إلى المقاول عند استيفاء شروط المالك الخاصة بتلك المرحلة. وتذكر الصفحة أنه لا رسوم حاليًا على إنشاء العقد، وأن الخدمة متاحة للمقاولين الأعضاء فقط [6]. وللنزاعات، تتيح منصة «وفاق» التابعة للهيئة لأطراف العقد تقديم طلبات التسوية وإدارة النزاع عبر مُصلح مختص [7].
وأيًّا كان النموذج الذي تستخدمه، يجب أن تتضح البنود التالية قبل أول مستخلص، لأن البرنامج يحتاج كل واحد منها:
- قيمة العقد، وهل تشمل الضريبة، وهل العميل جهة حكومية؛
- دورية المستخلصات، وأساس القياس، ومن يعتمد؛
- نسبة الدفعة المقدمة وطريقة استردادها؛
- نسبة المحتجزات، وأساس حسابها (قبل الضريبة أم بعدها)، والأحداث التي تُفرج عنها؛
- الأوامر التغييرية: من يعتمدها وكيف تُسعَّر؛
- غرامات التأخير، ومبالغ التأمين أو الضمانات البنكية؛
- مواعيد السداد بعد الاعتماد.
هذه قائمة لإعداد الحسابات وليست استشارة نظامية؛ اعرض العقد نفسه على محامٍ.
قائمة لاختيار برنامج محاسبة مقاولات
اطلب من كل مزوّد أن يريك هذه البنود على مشروع حقيقي من مشاريعك.
- موازنات لكل مشروع ورمز تكلفة، مع التزامات من أوامر الشراء وعقود الباطن.
- توقع شهري للتكلفة المتبقية حتى الإكمال، وهامش نهائي متوقع لكل مشروع.
- مستخلصات تراكمية لكل عقد، بالمبالغ المعتمدة وسجل المستخلصات.
- دفاتر للمحتجزات المستحقة لك وعليك، بتواريخ الإفراج وتنبيهات.
- فواتير للدفعات المقدمة، مع متابعة استردادها مستخلصًا بعد مستخلص وربطها في الفواتير الإلكترونية [4].
- إصدار الفواتير الضريبية من المستخلص المعتمد خلال 15 يومًا بعد نهاية الشهر [3].
- اعتماد الفواتير الضريبية القياسية عبر «فاتورة» في المرحلة الثانية [4].
- إشعارات دائنة ومدينة للتعديلات وغرامات التأخير [3].
- إدارة عقود الباطن: المستخلصات والمحتجزات والخصومات وضريبة المدخلات.
- توزيع تكاليف العمالة والمعدات على المشاريع من كشوف الحضور وسجلات التشغيل.
- معالجة مستقلة لتاريخ استحقاق الضريبة في العقود الحكومية [3].
- تقارير يستخدمها محاسبك لإثبات الإيراد: التكلفة حتى تاريخه والتكلفة الإجمالية المتوقعة لكل مشروع [1].
كم تكلّف برامج محاسبة المقاولات؟ أسعار 14 أكتوبر 2026
إن لم ينشر نظام مخصص للمقاولين أسعاره، فاطلب من المزوّد سعرًا مكتوبًا يذكر وحدات المستخلصات والمحتجزات وعقود الباطن، وعدد المستخدمين والمشاريع، وتكلفة التطبيق. وكمثال مؤرخ لبرنامج محاسبي عام فيه مزايا للمشاريع، لا توصية: في 14 أكتوبر 2026 عرضت صفحة أسعار Zoho Books للسعودية خططًا للمنشأة شهريًا بالدفع السنوي بـ60 ريالًا (Standard)، و90 ريالًا (Professional)، و120 ريالًا (Premium)، و280 ريالًا (Elite)، و660 ريالًا (Ultimate)، أو 69 و129 و159 و349 و799 ريالًا بالدفع الشهري، غير شاملة الضرائب المحلية، والمستخدم الإضافي بـ8 ريالات شهريًا بالدفع السنوي [8]. وتصف الصفحة خطة Professional بأنها الخطة التي تتولى فيها المشاريع وتتابع المخزون وتدير المشتريات.
ويستطيع برنامج عام كهذا أن يحمل موازنات المشاريع وتكاليفها؛ فتحقق هل يستطيع أيضًا حفظ المستخلصات والمحتجزات واسترداد الدفعات المقدمة لكل عقد، أم ستبقى في جدول بيانات بجانبه.
خطوتك التالية
خذ هذا الشهر أكبر مشروع قائم لديك وأعدّ ثلاث قوائم: تقرير تكلفة حسب رموز التكلفة مع تقدير المتبقي حتى الإكمال، والمحتجزات المستحقة لك وعليك بتواريخ الإفراج، والدفعة المقدمة التي لم تُسترد بعد. ثم تحقق من أن الفواتير الضريبية لآخر ثلاثة مستخلصات صدرت خلال 15 يومًا بعد نهاية الشهر. واجعل هذا المشروع بأرقامه الحقيقية حالة الاختبار لأي من برامج محاسبة المقاولات التي تدرسها. وإن كانت فواتير مقاولي الباطن وسندات الاستلام ما زالت تصلك ممسوحة ضوئيًا، فدليلنا عن OCR عربي يشرح كيف تحوّلها إلى بيانات موثوقة، ودليلنا عن البرنامج الجاهز أو برمجة نظام لشركتك يبيّن متى يكون الربط أو البناء أنسب من الشراء. ويمكنك التعرف على O AI (أو إيه آي)، شركة البرمجيات والذكاء الاصطناعي في الخبر، من صفحتنا الرئيسية. وتصف صفحة نظام ERP وأنظمة الأعمال أنظمة الأعمال التي نبنيها.
الأسئلة الشائعة
هل المستخلص فاتورة ضريبية؟
لا. ينص دليل الهيئة لقطاع المقاولات على أن المستخلص، أو تقرير الإنجاز، لا يُعامل فاتورة ضريبية؛ فهو المستند الذي يحدد المبلغ المستحق عن جزء من المشروع ويطلب موافقة العميل عليه. لكنه يُعد دليلًا على وقوع التوريد، ويُستخدم لتحديد تاريخ استحقاق الضريبة، ويبقى على المقاول إصدار فاتورة ضريبية خلال 15 يومًا بعد نهاية الشهر الذي تم فيه التوريد.
هل تستحق الضريبة على المحتجزات قبل أن يدفعها العميل؟
إذا أصدر المقاول فاتورة ضريبية بكامل المبلغ المستحق، استحقت الضريبة على كامل المبلغ المفوتر، ومنه الجزء الذي يحتجزه العميل، بحسب دليل الهيئة لقطاع المقاولات. وعند الإفراج عن المحتجزات لاحقًا لا تصدر فاتورة جديدة ولا يُقرّ بضريبة إضافية. لذلك تحدد طريقة عرض المحتجزات في عقدك وفواتيرك توقيت الضريبة، فراجع معالجتك مع إرشادات الهيئة أو مستشار ضريبي مرخّص.
كيف تُعامل الضريبة على الدفعة المقدمة في عقد المقاولة؟
تستحق الضريبة عند استلام الدفعة المقدمة، وعلى المقاول إصدار فاتورة ضريبية بها. وبحسب إرشادات الهيئة للفوترة الإلكترونية، تُعدّل الفواتير اللاحقة التي تسترد الدفعة القيمةَ التي سبق دفع الضريبة عنها، مع الإشارة إلى فاتورة الدفعة المقدمة الأصلية، حتى لا يخضع المبلغ نفسه للضريبة مرتين. ويجب أن يتابع البرنامج رصيد الدفعة المقدمة لكل عقد، ويُظهر استردادها في كل مستخلص.
متى تستحق الضريبة في عقود المقاولات الحكومية؟
في عقود الجهات الحكومية المبرمة وفق نظام المنافسات والمشتريات الحكومية، يذكر دليل الهيئة أن الضريبة تستحق في تاريخ صدور أمر الدفع للمستخلص أو تاريخ استلام المقابل أيهما أسبق. وتخص هذه القاعدة المقاول الرئيسي المتعاقد مباشرة مع الجهة الحكومية فقط، أما مقاول الباطن الذي يعمل لديه فيتبع القواعد العامة.
هل يوجد نموذج عقد مقاولة رسمي في السعودية؟
تقدّم الهيئة السعودية للمقاولين 36 عقدًا نموذجيًا إلكترونيًا لمشاريع المقاولات الصغيرة والمتوسطة عبر منصة «مقاول». لكل عقد وثيقة رئيسية ووثيقة شروط خاصة ووثيقة مواصفات فنية، وتمر الدفعات عبر حساب ضامن يُصرف منه للمقاول عند استيفاء شروط المالك لكل مرحلة. والخدمة للمقاولين الأعضاء، وذكرت الصفحة أنه لا رسوم حاليًا على إنشاء العقد. واعرض أي عقد على محامٍ قبل توقيعه.
هل يمكن لشركة مقاولات استخدام برنامج محاسبي عام؟
يمكن للمقاول الصغير الذي ينفّذ مشاريع قليلة في الوقت نفسه، إن رمّز كل تكلفة لمشروعها وتابع المستخلصات والمحتجزات والدفعات المقدمة بعناية. ويكبر الخطر مع عدد المشاريع ومقاولي الباطن: تفوت مواعيد الإفراج عن المحتجزات، ولا تُسترد الدفعات المقدمة كاملة، وتختفي خسارة مشروع داخل إجمالي الشركة. جرّب أي برنامج على مشروع حقيقي واحد، ومعه مستخلص فيه محتجزات، قبل أن تلتزم.
كيف أُعدّ هذا المقال: أُعدّ من المصادر المذكورة أدناه، واطُّلع عليها في 14 أكتوبر 2026. صيغت المسودة بمساعدة الذكاء الاصطناعي ثم طوبقت مع المصادر. معلومات عامة وليست استشارة مهنية. الصور توضيحية مولّدة بالذكاء الاصطناعي.
المصادر
- المعيار الدولي IFRS 15: الإيراد من العقود مع العملاء (بالإنجليزية) (يفتح في نافذة جديدة)مؤسسة المعايير الدولية لإعداد التقارير المالية (IFRS) · ifrs.org
- استخدام المعايير الدولية حسب الدولة: السعودية، حُدّثت في 28 يوليو 2022 (بالإنجليزية) (يفتح في نافذة جديدة)مؤسسة المعايير الدولية لإعداد التقارير المالية (IFRS) · ifrs.org
- دليل قطاع المقاولات وفق أحكام ضريبة القيمة المضافة، الإصدار الثاني، مايو 2026 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الدليل التفصيلي للفوترة الإلكترونية، الإصدار الثاني، مايو 2023 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الهيئة تحدد معايير المكلفين المستهدفين في المجموعة الخامسة والعشرين من مرحلة الربط والتكامل للفوترة الإلكترونية (24 يوليو 2026، بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- العقود النموذجية الإلكترونية (يفتح في نافذة جديدة)الهيئة السعودية للمقاولين، منصة مقاول · muqawil.org
- الخدمات الإلكترونية للمقاولين (يفتح في نافذة جديدة)الهيئة السعودية للمقاولين · sca.sa
- أسعار Zoho Books، صفحة السعودية (بالإنجليزية) (يفتح في نافذة جديدة)Zoho · zoho.com
عن الكاتب
النشرة البريدية
أدلة جديدة وأخبار على بريدك
أدلة جديدة وأخبار عن O AI و«رُشد» و«دلني من O AI»، مرتين في الشهر كحد أقصى. بلا رسائل مزعجة.