 AI


إنشاء فاتورة ضريبية صحيحة في السعودية: مبسطة أم ضريبية، مع نموذج
فاتورة ضريبية أم مبسطة؟ الحقول التي تحددها الهيئة لكل نوع جنبًا إلى جنب، ومواعيد الإصدار واللغة ومدة الحفظ، وما تغيّره المرحلة الثانية من الفاتورة الإلكترونية، وكيف تتحقق من رمز الاستجابة السريعة بتطبيق الهيئة، مع نموذجين توضيحيين.
أبرز النقاط
- لا يصدر الفاتورة الضريبية إلا المسجل في ضريبة القيمة المضافة، ومن أصدرها أو حصّل الضريبة وهو غير مسجل يُعاقب بغرامة تصل إلى 100,000 ريال.
- أصدر فاتورة ضريبية للمنشآت والجهات الحكومية، ومبسطة للمستهلكين، ويجوز إصدار المبسطة أيضًا لمبيعات المنشآت التي تقل عن 1,000 ريال.
- تحتاج الفاتورة المبسطة إلى التاريخ، واسم المورد وعنوانه ورقمه الضريبي، والوصف، والسعر، والضريبة أو عبارة بأن السعر شامل لها.
- أصدر الفاتورة الضريبية حتى اليوم الخامس عشر من الشهر التالي، واحتفظ بالفواتير ست سنوات على الأقل، ولا تصححها إلا بإشعار دائن أو مدين.
- في المرحلة الثانية تعتمد الهيئة الفاتورة الضريبية قبل وصولها إلى المشتري، وتُرسل إليها الفواتير المبسطة خلال 24 ساعة.
في هذه الصفحة
- من يحق له إنشاء فاتورة ضريبية في السعودية؟
- فاتورة ضريبية أم مبسطة: أيهما تصدر؟
- حقول الفاتورة الضريبية
- حقول الفاتورة الضريبية المبسطة
- الفاتورة الضريبية والمبسطة جنبًا إلى جنب
- متى تصدر الفاتورة، وكيف تسلّمها، وكم تحتفظ بها؟
- نموذج توضيحي لفاتورة ضريبية
- نموذج توضيحي لفاتورة ضريبية مبسطة
- المرحلة الثانية من الفاتورة الإلكترونية: ما الذي يتغير في فواتيرك؟
- قارئ الفاتورة الإلكترونية: رمز الاستجابة السريعة وتطبيق الهيئة
- قبل أن ترسل أي فاتورة: مراجعة من عشرة بنود
- خطوتك التالية
إنشاء فاتورة ضريبية صحيحة في السعودية يتطلب أن تكون منشأتك مسجلة في ضريبة القيمة المضافة، وأن تصدر الفاتورة من حل فوترة إلكترونية مطابق، باللغة العربية، وبالحقول التي تحددها الهيئة. أصدر فاتورة ضريبية للمبيعات إلى المنشآت والجهات الحكومية، وفاتورة ضريبية مبسطة للأفراد أو لمبيعات المنشآت التي تقل عن 1,000 ريال.
يعتمد هذا الدليل على الدليل الإرشادي للفواتير الضريبية والسجلات الصادر عن هيئة الزكاة والضريبة والجمارك، في إصداره الثالث بتاريخ مايو 2026 [1]، وعلى اللائحة التنفيذية لنظام ضريبة القيمة المضافة [2]، وعلى قرار الفوترة الإلكترونية الذي يسرد حقول الفاتورة كلها [3]. ستجد فيه قائمتي الحقول جنبًا إلى جنب، ونموذجين توضيحيين، والمراجعة اللازمة قبل الإرسال. وهو معلومات عامة لا استشارة ضريبية.
من يحق له إنشاء فاتورة ضريبية في السعودية؟
لا يصدر الفاتورة الضريبية إلا شخص مسجل في ضريبة القيمة المضافة. ومن أصدر وهو غير مسجل مستندًا يُقصد به أن يكون فاتورة ضريبية، أو حصّل مبلغًا على أنه ضريبة، يُعاقب بغرامة تصل إلى 100,000 ريال [1][7]. والتسجيل إلزامي متى تجاوزت التوريدات الخاضعة للضريبة خلال اثني عشر شهرًا 375,000 ريال، واختياري فوق 187,500 ريال [1].
وطريقة الإصدار لا تقل أهمية عن محتوى الفاتورة. فكل شخص خاضع للضريبة مقيم في المملكة ملزم بإصدار الفواتير الضريبية إلكترونيًا وفق لائحة الفوترة الإلكترونية [1]، وتطلب الهيئة التوقف عن الفواتير المكتوبة بخط اليد أو المعدّة ببرامج تحرير النصوص [1]، كما أن الفاتورة الورقية الممسوحة ضوئيًا أو المنسوخة إلى ملف لا تُعد فاتورة إلكترونية [6]. ومنذ 4 ديسمبر 2021 (المرحلة الأولى) يجب إصدار الفواتير وحفظها عبر حل فوترة إلكترونية مطابق، مثل نقاط البيع المتصلة بالإنترنت، أو تطبيقات الكاشير على الأجهزة اللوحية، أو البرامج المحاسبية [5].
فاتورة ضريبية أم مبسطة: أيهما تصدر؟
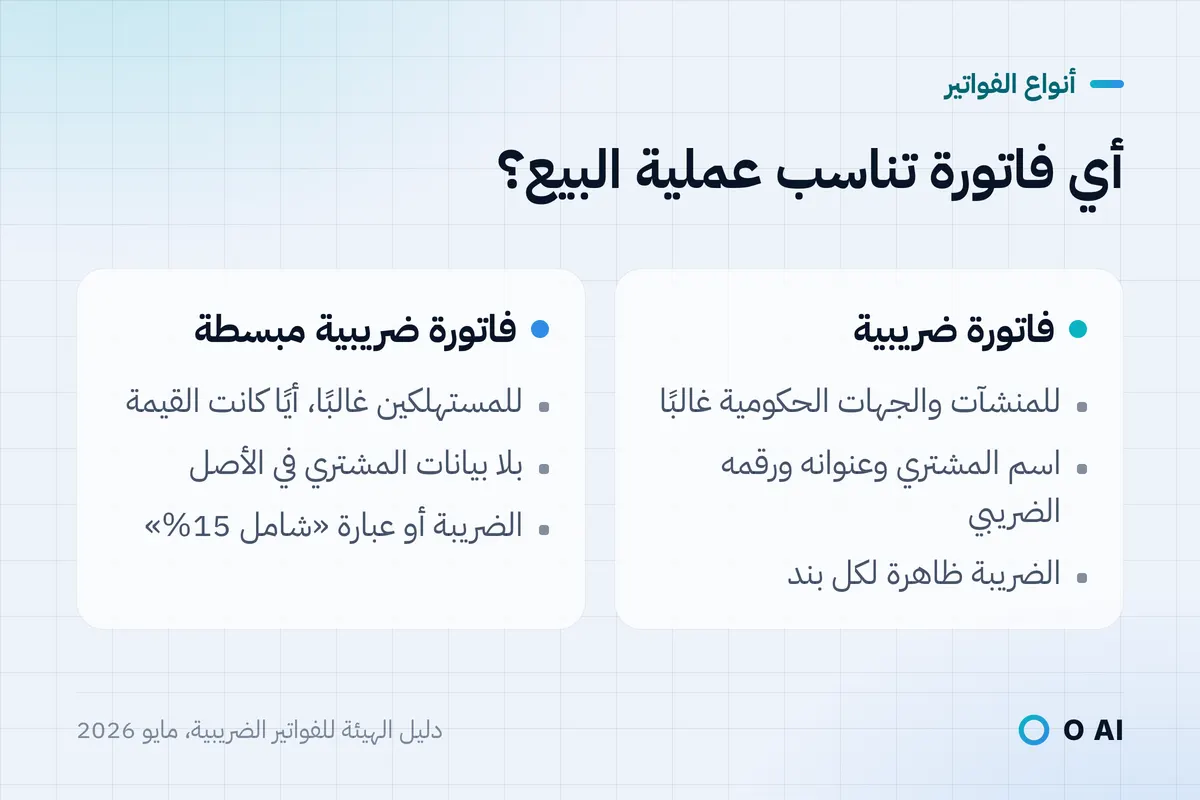
يصف دليل الهيئة نوعين رئيسيين. الفاتورة الضريبية تصدر عادة بين المنشآت أو من المنشأة إلى جهة حكومية، ويجب إصدارها لكل توريد من هذا النوع تتجاوز قيمته 1,000 ريال. أما الفاتورة الضريبية المبسطة فتصدر عادة للأفراد، وتحمل بيانات أقل [1].
| عملية البيع | الفاتورة المطلوبة | ملاحظة |
|---|---|---|
| إلى منشأة مسجلة في الضريبة، أو شركة غير مسجلة، أو مؤسسة فردية، أو جهة حكومية | فاتورة ضريبية | تتضمن بيانات المشتري [1][2] |
| إلى مستهلك فرد | فاتورة ضريبية مبسطة | أيًا كانت القيمة [1] |
| إلى منشأة بأقل من 1,000 ريال | يجوز إصدار فاتورة مبسطة | اختياري، وحد 1,000 ريال يخص المشتري المنشأة فقط [4] |
| تصدير سلع | فاتورة ضريبية | أيًا كانت القيمة أو صفة العميل [1] |
| دفعة مقدمة من منشأة | فاتورة ضريبية | بقدر المبلغ المستلم [1] |
| توريد معفى، كالخدمات المالية المعفاة | لا يلزم إصدار فاتورة ضريبية | [1] |
| بيع من شخص غير مسجل في الضريبة | لا يجوز إصدار فاتورة ضريبية | تُطبق الغرامة [1] |
والفاتورة المبسطة فاتورة ضريبية في النهاية؛ فكل توريد خاضع للضريبة يحتاج إلى إحداهما، أيًا كان العرف السائد في نشاطك [1].
حقول الفاتورة الضريبية
يسرد دليل الهيئة الحد الأدنى لمحتوى الفاتورة الضريبية وفق الفقرة 5 من المادة الثالثة والخمسين من اللائحة التنفيذية [1]، وهذا ترتيبها كما وردت فيه:
- عنوان المستند: «فاتورة ضريبية».
- التواريخ: تاريخ الإصدار بصيغة سنة-شهر-يوم ووقته بصيغة ساعة:دقيقة:ثانية، وتاريخ التوريد إن اختلف عن تاريخ الإصدار.
- رقم تسلسلي يميّز الفاتورة عن غيرها.
- بيانات المورد: الاسم النظامي كما في شهادة التسجيل الضريبي، وعنوان داخل المملكة وفق العنوان الوطني، ورقم التسجيل الضريبي (أو رقم المجموعة الضريبية).
- بيانات العميل: الاسم والعنوان، ورقم تسجيله الضريبي (أو رقم المجموعة الضريبية). وإن لم يكن مسجلًا فمُعرّف إضافي واحد بهذا الترتيب: الرقم المميز (TIN)، ثم السجل التجاري، ثم رخصة وزارة الشؤون البلدية والقروية، ثم رخصة وزارة الموارد البشرية والتنمية الاجتماعية، ثم الرقم 700، ثم رخصة الهيئة العامة للاستثمار، ثم الهوية الوطنية، ثم هوية مواطني دول الخليج، ثم رقم الإقامة، ثم رقم جواز السفر.
- تفاصيل التوريد لكل بند: الوصف، وسعر الوحدة، والكمية، والخصم، والإجمالي غير شامل الضريبة، ونسبة الضريبة، ومبلغ الضريبة، والإجمالي شاملًا الضريبة.
- الإجماليات: أي خصم على مستوى الفاتورة، والمبلغ الخاضع للضريبة لكل نسبة أو إعفاء، ومبلغ الضريبة بالريال السعودي، والإجمالي شاملًا الضريبة.
- عبارة «صادرة نيابة عن المورد» إذا أصدر الفاتورة العميل أو طرف ثالث بالنيابة عنه.
- بيان المعاملة الضريبية الخاصة إذا لم تُفرض الضريبة بالنسبة الأساسية، في التوريد الحكمي أو التصدير أو الفاتورة الإجمالية.
- رمز الاستجابة السريعة (QR) وفق متطلبات الفوترة الإلكترونية [1].
ويأتي رمز الاستجابة السريعة في الفاتورة الضريبية مع المرحلة الثانية، إذ تولّده منصة فاتورة لدى الهيئة عند اعتماد الفاتورة ثم يطبعه نظامك [4]. ويشترط قرار الفوترة الإلكترونية كذلك ظهور معرّف إضافي للبائع نفسه، كالسجل التجاري، على الفاتورة الضريبية [3].
حقول الفاتورة الضريبية المبسطة
تضع الفقرة 8 من المادة الثالثة والخمسين حدًا أدنى أقصر [2]، ويكرره دليل الهيئة [1]:
- تاريخ الإصدار.
- اسم المورد وعنوانه ورقم تسجيله الضريبي.
- وصف السلع أو الخدمات.
- المقابل المستحق.
- مبلغ الضريبة بالريال، أو عبارة واضحة بأن المقابل يشمل الضريبة بنسبة 15%.
وتضيف الفوترة الإلكترونية ثلاثة عناصر: عنوان «فاتورة ضريبية مبسطة»، ورقم الفاتورة، ورمز استجابة سريعة يولّده حل الفوترة لديك، وهو إلزامي منذ المرحلة الأولى [1][3]. ولا يلزم اسم المشتري عادة؛ إذ يشترطه القرار في حالات الخدمات المالية الواردة في الفقرة 7 من المادة نفسها، ويشترط الهوية الوطنية للمشتري في خدمات التعليم الخاص والرعاية الصحية الخاصة المقدمة للمواطنين [3].
ومثال الهيئة: سوق تبيع مواد غذائية بمبلغ 90 ريالًا مع ضريبة قدرها 13.50 ريالًا. يجوز أن تُظهر فاتورتها المبسطة مبلغ الضريبة 13.50 ريالًا، أو أن تُظهر الإجمالي 103.50 ريالات مع عبارة واضحة بأنه يشمل الضريبة بالنسبة الأساسية [1].
الفاتورة الضريبية والمبسطة جنبًا إلى جنب
يسرد الملحق الثاني من قرار الفوترة الإلكترونية كل حقل، ويبيّن هل يجب أن يظهر في الفاتورة المطبوعة أو بصيغة PDF [3]. الجدول التالي ملخص لما يجب أن يظهر؛ وعبارة «في البيانات فقط» تعني أن الحقل لازم في الملف الإلكتروني ولا يلزم طبعه.
| الحقل | الفاتورة الضريبية | الفاتورة الضريبية المبسطة |
|---|---|---|
| العنوان | «فاتورة ضريبية»، ظاهر | «فاتورة ضريبية مبسطة»، ظاهر |
| الرقم المرجعي التسلسلي للفاتورة | ظاهر | ظاهر |
| رمز الاستجابة السريعة | ظاهر | ظاهر |
| تاريخ الإصدار | ظاهر | ظاهر |
| وقت الإصدار | في البيانات فقط | في البيانات فقط |
| تاريخ التوريد إن اختلف | ظاهر | ظاهر |
| اسم البائع وعنوانه ورقمه الضريبي | ظاهر | ظاهر |
| معرّف إضافي للبائع (كالسجل التجاري) | ظاهر | في البيانات فقط |
| اسم المشتري وعنوانه | ظاهر | الاسم في حالات محددة، والعنوان اختياري |
| الرقم الضريبي للمشتري أو معرّف آخر إن لم يكن مسجلًا | ظاهر عند الانطباق | الهوية الوطنية فقط للتعليم والصحة الخاصين للمواطنين |
| وصف البند وسعر الوحدة والكمية | ظاهر | ظاهر |
| نسبة الضريبة ومبلغها لكل بند | ظاهر | اختياري |
| إجمالي البند شاملًا الضريبة | ظاهر | ظاهر مع عبارة «شامل الضريبة» |
| المبلغ الخاضع للضريبة وإجمالي الضريبة بالريال والإجمالي العام | ظاهر | ظاهر عند استخدامه، ويحمل الإجمالي عبارة «المبلغ يشمل الضريبة» |
| المعرّف الفريد (UUID) وتجزئة الفاتورة السابقة والعدّاد وختم التشفير | في البيانات فقط | في البيانات فقط |
متى تصدر الفاتورة، وكيف تسلّمها، وكم تحتفظ بها؟
التوقيت. أصدر الفاتورة الضريبية في موعد أقصاه اليوم الخامس عشر من الشهر التالي للشهر الذي تم فيه التوريد [2]. وأصدر الفاتورة المبسطة في تاريخ التوريد أو تاريخ استلام المقابل أيهما أسبق، ويجوز للبنوك والمؤسسات المالية وشركات التأمين المرخصة إصدارها عن الخدمات المالية حتى اليوم الخامس عشر من الشهر التالي [1][2]. ويمكن جمع عدة توريدات للعميل نفسه خلال شهر ميلادي واحد في فاتورة ضريبية إجمالية [1].
مرة واحدة فقط. تصدر الفاتورة الضريبية مرة واحدة، ولا يجوز تعديل تاريخ إصدارها [1]. ولتصحيح السعر أو البيانات أصدر إشعارًا دائنًا (للتخفيض) أو إشعارًا مدينًا (للزيادة) يشير إلى رقم الفاتورة الأصلية [1][2]. ولا يجوز أن يسمح حل الفوترة الإلكترونية لأي مستخدم بتعديل فاتورة صادرة أو حذفها؛ فالإلغاء يكون بإشعار دائن ثم فاتورة جديدة [4].
التسليم. في المرحلة الثانية تُرسل الفاتورة الضريبية إلى المشتري بصيغة XML أو PDF/A-3 المتضمنة ملف XML، وتُسلَّم الفاتورة المبسطة مطبوعة، أو إلكترونيًا إذا اتفق الطرفان [3][4].
اللغة والعملة. يجب أن تُعبّأ كل الحقول بالعربية، وأي لغة أخرى تُعد ترجمة. ويُقبل استخدام الأرقام العربية أو الهندية، ورموز العملات، والحروف اللاتينية لأسماء العلامات والأعلام. ويجوز التسعير بأي عملة، لكن مبلغ الضريبة يجب أن يكون بالريال السعودي [1].
الاحتفاظ. احتفظ بالفواتير ست سنوات على الأقل من نهاية الفترة الضريبية، وخمس عشرة سنة للعقارات، ومدة أطول للأصول الرأسمالية. وتُحفظ السجلات إلكترونيًا، وينص دليل الهيئة على أن الخادم الذي يحفظها يجب أن يكون داخل المملكة إذا كانت المنشأة مقيمة فيها [1].
نموذج توضيحي لفاتورة ضريبية
مثال توضيحي. شركة افتراضية للأدوات المكتبية في الخبر تصدر فاتورة إلى عيادة مسجلة في الضريبة. كل الأسماء والأرقام هنا عناصر نائبة.
| الحقل | البيان |
|---|---|
| العنوان | فاتورة ضريبية / Tax Invoice |
| رقم الفاتورة | INV-2026-000184 |
| تاريخ ووقت الإصدار | 2026-10-12، الساعة 10:42:15 |
| تاريخ التوريد | 2026-10-11 |
| المورد | [الاسم النظامي كما في شهادة التسجيل]، [العنوان الوطني، الخبر]، الرقم الضريبي [15 رقمًا]، السجل التجاري [الرقم] |
| العميل | [الاسم النظامي للعيادة]، [العنوان الوطني، الدمام]، الرقم الضريبي [15 رقمًا] |
| الوصف | سعر الوحدة (ريال) | الكمية | الصافي (ريال) | نسبة الضريبة | الضريبة (ريال) | الإجمالي (ريال) |
|---|---|---|---|---|---|---|
| ورق طباعة A4، كرتون | 95.00 | 20 | 1,900.00 | 15% | 285.00 | 2,185.00 |
| خرطوشة حبر | 320.00 | 4 | 1,280.00 | 15% | 192.00 | 1,472.00 |
| التوصيل | 150.00 | 1 | 150.00 | 15% | 22.50 | 172.50 |
| الإجماليات | 3,330.00 | 499.50 | 3,829.50 |
وتحت البنود: المبلغ الخاضع للضريبة بنسبة 15% قدره 3,330.00 ريالًا، وإجمالي الضريبة 499.50 ريالًا، والمبلغ المستحق 3,829.50 ريالًا، ثم رمز الاستجابة السريعة. ويمكن إضافة شروط الدفع أو بيانات الحساب البنكي بحرية، فالهيئة لا تقيّد إضافة معلومات تجارية أخرى [1].
نموذج توضيحي لفاتورة ضريبية مبسطة
مثال توضيحي. مقهى يبيع لعميل حاضر، وأسعار قائمته شاملة الضريبة.
| الحقل | البيان |
|---|---|
| العنوان | فاتورة ضريبية مبسطة / Simplified Tax Invoice |
| رقم الفاتورة وتاريخها ووقتها | 000921، 2026-10-12، الساعة 08:15:03 |
| المورد | [الاسم النظامي للمقهى]، [العنوان الوطني]، الرقم الضريبي [15 رقمًا] |
| 2 × قهوة عربية، 14.00 للواحدة | 28.00 ريالًا |
| 1 × معمول تمر | 12.00 ريالًا |
| الإجمالي شاملًا الضريبة بنسبة 15% | 40.00 ريالًا |
| ومنه الضريبة | 5.22 ريالات |
| رمز الاستجابة السريعة | مطبوع أسفل الإجمالي |
سطر الضريبة اختياري في الفاتورة المبسطة إذا نص الإجمالي بوضوح على أنه يشمل الضريبة، لكن إظهاره يفيد العميل الذي يحتاج إلى خصم ضريبة المدخلات. والحساب: 40 × 15/115 = 5.22 ريالات.
المرحلة الثانية من الفاتورة الإلكترونية: ما الذي يتغير في فواتيرك؟
تُطبَّق المرحلة الثانية، مرحلة الربط والتكامل، على مجموعات متتالية منذ 1 يناير 2023، وتُبلغ الهيئة كل مجموعة قبل موعدها بستة أشهر على الأقل [9]. وحين يحل موعد مجموعتك تمر فواتيرك عبر منصة فاتورة لدى الهيئة:
- الفواتير الضريبية تُعتمد. يرسل نظامك ملف XML إلى منصة فاتورة قبل أن يراه المشتري، فتتحقق منه الهيئة وتضيف ختم التشفير ورمز الاستجابة السريعة، ثم تعيده إليك لترسله [4].
- الفواتير المبسطة تُشارك مع الهيئة. يختمها نظامك بمعرّف ختم التشفير الخاص به، ويسلّمها للعميل، ثم يرسلها إلى الهيئة خلال 24 ساعة [3][4].
وحتى 14 أكتوبر 2026 كانت آخر مجموعة معلنة هي المجموعة الخامسة والعشرون: المكلفون الذين تجاوزت إيراداتهم الخاضعة لضريبة القيمة المضافة 187,500 ريال في 2022 أو 2023 أو 2024 أو 2025، وستُبلغهم الهيئة بالربط في موعد أقصاه 1 فبراير 2027 [8]. وإلى أن يحل موعدك المُبلَّغ به تبقى متطلبات المرحلة الأولى هي السارية عليك [4].
قارئ الفاتورة الإلكترونية: رمز الاستجابة السريعة وتطبيق الهيئة
يحمل رمز الاستجابة السريعة في الفاتورة المبسطة خمسة حقول أساسية: اسم البائع، ورقمه الضريبي، وطابع وقت الفاتورة، وإجماليها شاملًا الضريبة، وإجمالي الضريبة. وفي المرحلة الثانية يضيف الرمز تجزئة ملف XML، والتوقيع المشفّر، والمفتاح العام، ويضيف في الفاتورة المبسطة توقيع شهادة الهيئة [3].
ويستطيع من يحمل الفاتورة استخدام تطبيق ضريبة القيمة المضافة (VAT) التابع للهيئة قارئًا للفاتورة الإلكترونية: يمسح الرمز، فيتحقق التطبيق من مطابقة محتواه ويعرض القيم المخزنة مع نتيجة التحقق [4][5]. وحين تصلك فاتورة مورد، امسح رمزها وقارن ما يعرضه التطبيق باسم البائع ورقمه الضريبي والإجمالي والضريبة المطبوعة. فإن اختلفت فاطلب فاتورة مصححة قبل أن تخصم ضريبة المدخلات، لأن الخصم يتطلب فاتورة ضريبية صحيحة [1].
وإن كنت تستخرج بيانات فواتير الموردين من صور أو ملفات ممسوحة لا من ملفات XML، فراجع الأرقام الضريبية والإجماليات المستخرجة بعناية؛ ويشرح دليلنا عن OCR العربي للملفات الممسوحة خطوة مراجعة مخصصة لهذا الغرض.
قبل أن ترسل أي فاتورة: مراجعة من عشرة بنود
استخدمها كما هي عند إعداد نظام فوترة جديد أو مراجعة فواتير الشهر الماضي.
- المنشأة مسجلة في الضريبة، والفاتورة تحمل الرقم الضريبي الصحيح (أو رقم المجموعة الضريبية).
- نوع الفاتورة يناسب عملية البيع: ضريبية للمنشآت والجهات الحكومية فوق 1,000 ريال، ومبسطة للأفراد.
- العنوان «فاتورة ضريبية» أو «فاتورة ضريبية مبسطة».
- الأرقام تتبع تسلسلًا واحدًا متصلًا بلا إعادة ضبط ولا تكرار [4].
- تاريخ الإصدار ووقته يولّدهما النظام، وتاريخ التوريد يظهر إن اختلف.
- اسم المشتري المنشأة وعنوانه ورقمه الضريبي (أو معرّفه الآخر) مكتملة.
- كل بند يبيّن الوصف والكمية وسعر الوحدة والخصم ونسبة الضريبة ومبلغها، والضريبة بالريال.
- النص العربي مكتمل، وأي نص إنجليزي ترجمة له [1].
- رمز الاستجابة السريعة يُقرأ بنجاح في تطبيق الهيئة.
- التصحيح يتم بإشعار دائن أو مدين، لا بتعديل الفاتورة الأصلية أو حذفها [4].
خطوتك التالية
خذ هذا الأسبوع خمس فواتير أصدرتها الشهر الماضي، اثنتين ضريبيتين وثلاثًا مبسطة، وراجع كلًا منها مقابل جدول المقارنة أعلاه، وامسح رموزها بتطبيق الهيئة. سجّل أي حقل ناقص، ثم اطلب من مزوّد الفوترة الإلكترونية تعديل القالب قبل إنشاء فاتورة جديدة. وإن احتاجت فوترتك إلى الربط مع أنظمة أخرى لديك، فدليلنا عن البرنامج الجاهز أو برمجة نظام لشركتك يوضح متى تشتري ومتى تبني. وO AI (أو إيه آي) شركة برمجيات وذكاء اصطناعي في الخبر، ويمكنك التعرف عليها من الصفحة الرئيسية. وتصف صفحة نظام ERP وأنظمة الأعمال أنظمة الأعمال التي نبنيها. وفي حالتك الخاصة راجع أدلة الهيئة أو مستشارًا ضريبيًا مرخّصًا.
الأسئلة الشائعة
ما الفرق بين الفاتورة الضريبية والفاتورة الضريبية المبسطة؟
الفاتورة الضريبية تُستخدم أساسًا في المبيعات إلى المنشآت والجهات الحكومية، وتحمل اسم المشتري وعنوانه ورقمه الضريبي أو معرّفًا آخر، مع الضريبة لكل بند. أما المبسطة فتُستخدم أساسًا للمستهلكين وتكفيها بيانات أقل: التاريخ، واسم المورد وعنوانه ورقمه الضريبي، والوصف، والسعر، ثم الضريبة أو عبارة بأن السعر شامل لها. وكلتاهما فاتورة ضريبية، وكلتاهما يجب أن تصدر إلكترونيًا.
هل يجوز إصدار الفواتير بخط اليد أو ببرنامج Excel في السعودية؟
لا. منذ 4 ديسمبر 2021 يجب إصدار الفواتير وحفظها عبر حل فوترة إلكترونية مطابق. وتطلب الهيئة التوقف عن الفواتير المكتوبة بخط اليد أو المعدّة ببرامج تحرير النصوص، ولا تُعد الفاتورة الورقية الممسوحة ضوئيًا فاتورة إلكترونية. ومن الحلول المطابقة نقاط البيع المتصلة بالإنترنت، وتطبيقات الكاشير على الأجهزة اللوحية، والبرامج المحاسبية والأنظمة السحابية التي تستوفي متطلبات الهيئة.
هل تحتاج الفاتورة المبسطة إلى اسم العميل؟
غالبًا لا. فالحد الأدنى للفاتورة المبسطة يشمل بيانات المورد والسلع أو الخدمات والسعر والضريبة. ويشترط قرار الفوترة الإلكترونية اسم المشتري في حالات محددة، مثل الخدمات المالية الواردة في الفقرة 7 من المادة الثالثة والخمسين، ويشترط الهوية الوطنية في فواتير التعليم الخاص والرعاية الصحية الخاصة المقدمة للمواطنين. وإضافة الاسم في غير ذلك جائزة لكنها غير لازمة.
هل يجب أن تكون الفاتورة الضريبية باللغة العربية؟
نعم. تشترط اللائحة التنفيذية إصدار الفواتير بالعربية، وينص دليل الهيئة على تعبئة كل الحقول بالعربية، وتُعد أي لغة أخرى ترجمة. ويُقبل استخدام الأرقام العربية أو الهندية، ورموز العملات مثل USD، والحروف اللاتينية لأسماء العلامات التجارية. والتصميم الثنائي بالعربية والإنجليزية شائع ومقبول.
كيف أصحح فاتورة ضريبية أصدرتها بالفعل؟
لا تعدّلها ولا تحذفها. أصدر إشعارًا دائنًا إذا انخفضت القيمة، كإرجاع بضاعة أو خصم لاحق، أو إشعارًا مدينًا إذا ارتفعت، كبنود سُعّرت بأقل من سعرها. ويجب أن يستوفي الإشعار متطلبات محتوى الفاتورة نفسها، وأن يبيّن نوعه، ويشير إلى رقم الفاتورة الأصلية. وفي الفوترة الإلكترونية يكون إلغاء الفاتورة بإشعار دائن ثم فاتورة جديدة.
كم سنة أحتفظ بالفواتير الضريبية في السعودية؟
ست سنوات على الأقل من نهاية الفترة الضريبية المعنية بوجه عام. وتُحفظ سجلات العقارات خمس عشرة سنة على الأقل، وسجلات الأصول الرأسمالية طوال فترة التعديل الخاصة بها وخمس سنوات إضافية. وتُحفظ السجلات إلكترونيًا، وينص دليل الهيئة على أن المنشأة المقيمة تحفظها على خادم داخل المملكة.
كيف أتأكد من صحة فاتورة إلكترونية وصلتني؟
امسح رمز الاستجابة السريعة بتطبيق ضريبة القيمة المضافة التابع للهيئة، فهو يقرأ الرمز ويتحقق من محتواه ويعرض اسم البائع ورقمه الضريبي وطابع الوقت والإجمالي والضريبة مع نتيجة التحقق. قارن هذه القيم بالفاتورة المطبوعة، فإن اختلفت أو تعذّرت قراءة الرمز فاطلب من المورد فاتورة مصححة قبل أن تخصم الضريبة بوصفها ضريبة مدخلات.
كيف أُعدّ هذا المقال: أُعدّ من المصادر المذكورة أدناه، واطُّلع عليها في 14 أكتوبر 2026. صيغت المسودة بمساعدة الذكاء الاصطناعي ثم طوبقت مع المصادر. معلومات عامة وليست استشارة مهنية. الصور توضيحية مولّدة بالذكاء الاصطناعي.
المصادر
- الدليل الإرشادي للفواتير الضريبية والسجلات وفق أحكام ضريبة القيمة المضافة، الإصدار الثالث، مايو 2026 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة، الإصدار الثامن (ترجمة إنجليزية غير رسمية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الضوابط والمتطلبات والمواصفات الفنية والقواعد الإجرائية لتنفيذ لائحة الفوترة الإلكترونية، مايو 2023 (ترجمة إنجليزية غير رسمية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الدليل الإرشادي التفصيلي للفوترة الإلكترونية، الإصدار الثاني، مايو 2023 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الدليل المبسط لمتطلبات الفوترة الإلكترونية، الإصدار الأول، يونيو 2022 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- ما هي الفوترة الإلكترونية؟ (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- غرامات ضريبة القيمة المضافة (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الهيئة تحدد معيار اختيار المكلفين المستهدفين في المجموعة الخامسة والعشرين لمرحلة الربط والتكامل (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- مراحل تطبيق الفوترة الإلكترونية (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
عن الكاتب
النشرة البريدية
أدلة جديدة وأخبار على بريدك
أدلة جديدة وأخبار عن O AI و«رُشد» و«دلني من O AI»، مرتين في الشهر كحد أقصى. بلا رسائل مزعجة.