 AI


حاسبة ضريبة القيمة المضافة 15%: إضافة الضريبة وإزالتها مع أمثلة
كيف تضيف ضريبة 15% إلى السعر الصافي، وتزيلها من المبلغ الشامل، وتستخرج الضريبة بالكسر 15/115، مع جداول محلولة بالريال، وقواعد التقريب إلى الهللة لدى هيئة الزكاة والضريبة والجمارك، ومعادلات لجدول البيانات، والأخطاء التي تشوّه الفواتير.
أبرز النقاط
- لإضافة ضريبة 15% اضرب السعر الصافي في 1.15، ولإزالتها اقسم السعر الشامل على 1.15، والضريبة داخل السعر الشامل تساوي السعر × 15/115.
- من أمثلة الهيئة: 200 ريال شاملة فيها ضريبة 26.09 ريالًا، و3,899 ريالًا فيها 508.57 ريالات، و1,345,000 ريال صافية عليها 201,750 ريالًا.
- تُحتسب الضريبة بعد الخصم وتُقرَّب إلى أقرب هللة، ويجب أن تطابق الأرقام المقرّبة في الفواتير ما يرد في الإقرار الضريبي.
- في الفواتير الإلكترونية يُقرَّب إلى الأعلى عند النصف ويُحتسب إجمالي كل فئة على مستوى الفاتورة، وقد يختلف ذلك بهللة عن جمع البنود المقرّبة.
- ضرب السعر الشامل في 0.85 خطأ: في مبلغ 1,150 ريالًا يعطي صافيًا قدره 977.50 ريالًا بدلًا من 1,000 ريال.
في هذه الصفحة
- معادلات حاسبة الضريبة: أربع معادلات تكفي
- حساب ضريبة القيمة المضافة على سعر قبل الضريبة: جدول محلول
- إزالة الضريبة من السعر الشامل: كيف تحسبها؟
- حساب ضريبة القيمة المضافة في فاتورة مختلطة
- قواعد تقريب الضريبة: الهللات ومجاميع البنود وفرق الهللة
- حاسبة الضريبة في جدول بيانات
- أخطاء شائعة في حساب ضريبة 15%
- ما الذي لا تقرره حاسبة الضريبة عنك؟
- خطوتك التالية
لإضافة ضريبة القيمة المضافة في السعودية اضرب السعر قبل الضريبة في 1.15، ولإزالتها من سعر شامل اقسمه على 1.15، أما مبلغ الضريبة الموجود داخل السعر الشامل فيساوي السعر × 15/115. يجمع هذا الدليل معادلات حاسبة الضريبة، وجداول محلولة، وقواعد التقريب لدى هيئة الزكاة والضريبة والجمارك، والأخطاء التي تكلّفك هللات.
طُبّقت ضريبة القيمة المضافة في المملكة منذ بداية 2018 بنسبة أساسية قدرها 5%، ثم أعلنت وزارة المالية في 11 مايو 2020 رفعها إلى 15%، وتسري النسبة الجديدة على التوريدات الخاضعة للنسبة الأساسية التي تتم اعتبارًا من 1 يوليو 2020 [1]. ولأن صفحة المدونة لا تشغّل حاسبة تفاعلية، يقدّم هذا الدليل الحساب بصيغة تراجعها بنفسك أو تنقلها إلى جدول بيانات. وهو معلومات عامة لا استشارة ضريبية.
معادلات حاسبة الضريبة: أربع معادلات تكفي
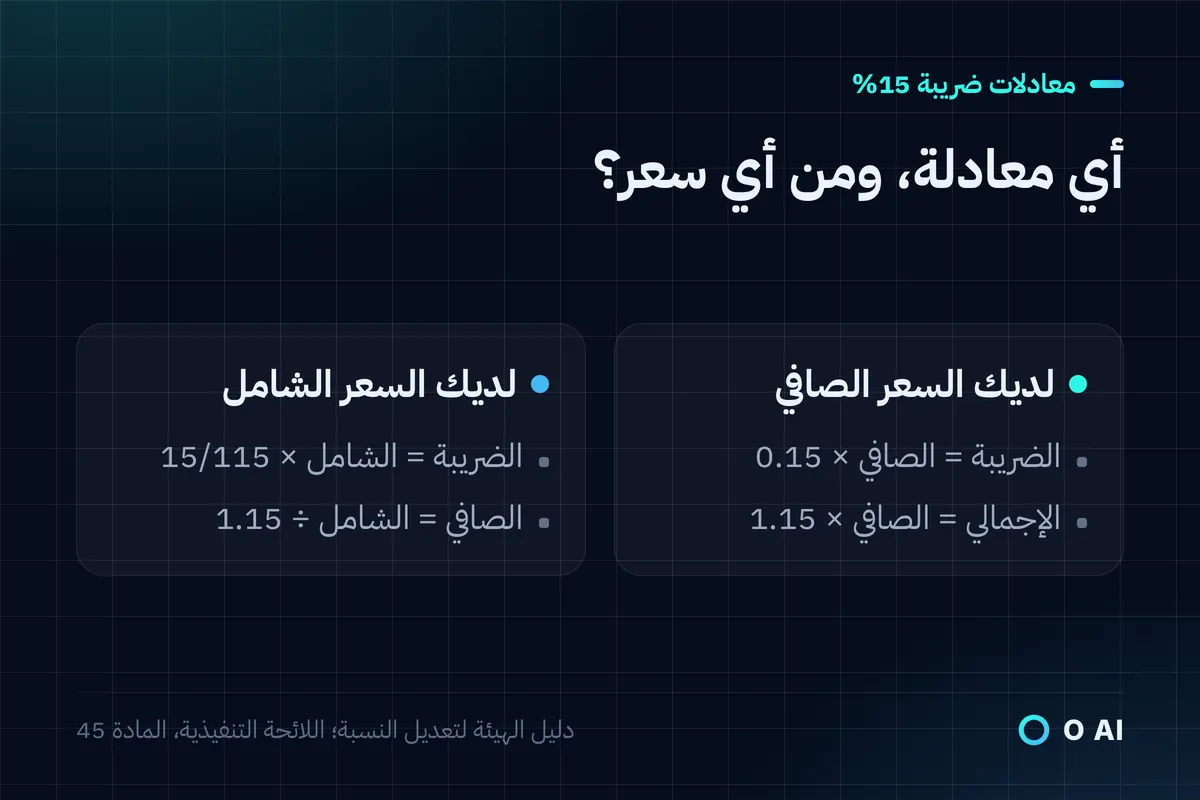
كل حاسبة لضريبة القيمة المضافة، من نظام نقاط البيع في المتجر إلى البرنامج المحاسبي، تعمل بالمعادلات الأربع نفسها. ينص الدليل الإرشادي للهيئة الخاص بتعديل النسبة على أن الضريبة تساوي قيمة التوريد غير شاملة الضريبة × 15%، أو المقابل المستلم شاملًا الضريبة × 15/115 [1]. وتصوغ اللائحة التنفيذية القاعدة العامة في الفقرة 2 من المادة الخامسة والأربعين: الضريبة = المقابل × نسبة الضريبة ÷ (100% + نسبة الضريبة) [2].
| لديك | تريد | المعادلة | للتحقق بمبلغ 1,150 أو 1,000 ريال |
|---|---|---|---|
| السعر قبل الضريبة (الصافي) | مبلغ الضريبة | الصافي × 0.15 | 1,000 × 0.15 = 150 |
| السعر قبل الضريبة | السعر شاملًا الضريبة | الصافي × 1.15 | 1,000 × 1.15 = 1,150 |
| السعر شاملًا الضريبة | الضريبة الموجودة داخله | الشامل × 15 ÷ 115 | 1,150 × 15 ÷ 115 = 150 |
| السعر شاملًا الضريبة | السعر قبل الضريبة | الشامل ÷ 1.15 | 1,150 ÷ 1.15 = 1,000 |
وتنبّه الهيئة إلى أن الكسر 3/23 مطابق للكسر 15/115 ويمكن استخدامه بدلًا منه [1]. وللحساب الذهني: الضريبة داخل السعر الشامل تزيد قليلًا على 13% منه (3 ÷ 23 ≈ 0.1304)، والصافي نحو 87% منه. استخدم هذا التقريب للتأكد من معقولية الرقم فقط، أما مبلغ الفاتورة فيُستخرج بالمعادلة لا بالتقريب.
حساب ضريبة القيمة المضافة على سعر قبل الضريبة: جدول محلول
تستخدم هذا الاتجاه حين تعرض سعرك قبل الضريبة، كما في أغلب عروض الأسعار بين الشركات. اضرب الصافي في 0.15، وقرّب الضريبة إلى أقرب هللة، ثم أضفها إلى الصافي.
| السعر قبل الضريبة (ريال) | الضريبة 15% (ريال) | الإجمالي شاملًا الضريبة (ريال) |
|---|---|---|
| 1.00 | 0.15 | 1.15 |
| 9.99 | 1.50 | 11.49 |
| 49.50 | 7.43 | 56.93 |
| 250.00 | 37.50 | 287.50 |
| 999.00 | 149.85 | 1,148.85 |
| 4,250.00 | 637.50 | 4,887.50 |
| 10,000.00 | 1,500.00 | 11,500.00 |
| 1,345,000.00 | 201,750.00 | 1,546,750.00 |
الصف الأخير مثال الهيئة نفسها: شركة توريد معدات قدّمت عرضًا بمبلغ 1,345,000 ريال غير شامل الضريبة، وأصدرت فاتورة بضريبة قدرها 201,750 ريالًا، فبلغ الإجمالي 1,546,750 ريالًا [1].
الخصم يُطرح قبل احتساب الضريبة
تُحتسب الضريبة على القيمة الفعلية للتوريد بعد الخصومات، ويجب أن تبيّن الفاتورة الخصم والقيمة بعده ومبلغ الضريبة والإجمالي [3].
مثال توضيحي. شركة تجارية في الدمام تعرض شحنة بسعر 1,000 ريال وتتفق مع العميل على خصم 10%. الضريبة مستحقة على 900 ريال، أي 135 ريالًا، فيدفع العميل 1,035 ريالًا. ولو احتُسبت الضريبة على 1,000 ريال ثم طُرح الخصم بعدها، لزادت الضريبة 15 ريالًا بلا وجه حق.
إزالة الضريبة من السعر الشامل: كيف تحسبها؟
تستخدم هذا الاتجاه حين يكون السعر شاملًا الضريبة أصلًا، كما يجب أن تكون أسعار الرفوف وقوائم المطاعم المعروضة للمستهلك (انظر قسم الأخطاء أدناه). احسب الضريبة داخل السعر بالكسر 15/115، وقرّبها إلى أقرب هللة، ثم اطرحها من السعر الشامل لتحصل على الصافي. بهذا الترتيب يعود مجموع الصافي والضريبة دائمًا إلى السعر الذي دفعه العميل بالضبط.
| السعر شاملًا الضريبة (ريال) | الصافي (ريال) | الضريبة داخله (ريال) | مصدر المثال |
|---|---|---|---|
| 11.50 | 10.00 | 1.50 | توضيحي |
| 103.50 | 90.00 | 13.50 | مثال الهيئة للبيع بالتجزئة [3] |
| 200.00 | 173.91 | 26.09 | مثال الهيئة لورشة إصلاح السيارات [1] |
| 1,000.00 | 869.57 | 130.43 | توضيحي |
| 1,150.00 | 1,000.00 | 150.00 | توضيحي |
| 1,255.00 | 1,091.30 | 163.70 | مثال الهيئة للبيع بالجملة [3] |
| 3,899.00 | 3,390.43 | 508.57 | مثال الهيئة لجهاز التلفزيون [1] |
| 15,000.00 | 13,043.48 | 1,956.52 | توضيحي |
في مثال ورشة السيارات اتفق العميل على مبلغ ثابت قدره 200 ريال شاملًا الضريبة، فاحتسبت الورشة 200 × 15/115 = 26.09 ريالًا، وأدرجتها ضريبةَ مخرجات، وأصدرت فاتورة تبيّن 173.91 ريالًا للخدمة و26.09 ريالًا للضريبة [1]. وفي مثال التلفزيون اختار تاجر التجزئة سعرًا معلنًا قدره 3,899 ريالًا شاملًا الضريبة، فكان إيراده من كل جهاز 3,390.43 ريالًا والضريبة 508.57 ريالات [1].
حساب ضريبة القيمة المضافة في فاتورة مختلطة
قد تجمع الفاتورة الواحدة بنودًا خاضعة للنسبة الأساسية وبنودًا خاضعة لنسبة الصفر وبنودًا معفاة. التوريدات الخاضعة لنسبة الصفر خاضعة للضريبة بنسبة 0%، وتذكر الهيئة منها صادرات السلع والخدمات، والنقل الدولي، والأدوية والمعدات الطبية المؤهلة، والمعادن الاستثمارية [1]. أما التوريدات المعفاة فلا ضريبة عليها أصلًا، ومن أمثلتها لدى الهيئة الخدمات المالية المعفاة والتوريدات العقارية المعفاة [3]، وقد أُعفيت التوريدات العقارية التي تنقل الملكية من ضريبة القيمة المضافة منذ 4 أكتوبر 2020 [1].
ويعرض الدليل الإرشادي للفوترة الإلكترونية مثال بنك يتقاضى عمولة قدرها 6,250 ريالًا خاضعة لنسبة 15%، وعنصر ربح قدره 50,000 ريال على قرض، معفى من الضريبة، وإن أصدر البنك فاتورة واحدة للبندين وجب أن تستوفي متطلبات الفاتورة الضريبية [5]. ضريبة العمولة 937.50 ريالًا، ولا ضريبة على البند المعفى.
مثال توضيحي. موزّع مستلزمات طبية في الرياض يصدر فاتورة ضريبية واحدة إلى عيادة:
| البند | الصافي (ريال) | المعاملة الضريبية | الضريبة (ريال) | الإجمالي (ريال) |
|---|---|---|---|---|
| أثاث مكتبي | 4,000.00 | النسبة الأساسية 15% | 600.00 | 4,600.00 |
| معدات طبية مؤهلة | 2,500.00 | نسبة الصفر 0% | 0.00 | 2,500.00 |
| التوصيل والتركيب | 300.00 | النسبة الأساسية 15% | 45.00 | 345.00 |
| إجمالي الفاتورة | 6,800.00 | 645.00 | 7,445.00 |
تنطبق هنا قاعدتان. إن كانت كل البنود خاضعة لنسبة 15% جاز احتساب الضريبة على إجمالي الفاتورة، وإن اختلفت النسب احتُسبت لكل بند على حدة [3]. وإذا لم تُفرض الضريبة بالنسبة الأساسية، وجب أن تتضمن الفاتورة الضريبية بيانًا يوضح المعاملة الضريبية المطبقة [2]. أما تحديد ما إذا كان بند ما مؤهلًا لنسبة الصفر فعلًا فمسألة نظامية لا حسابية، فراجع أدلة الهيئة الخاصة بقطاعك قبل أن تبرمجه في نظامك.
قواعد تقريب الضريبة: الهللات ومجاميع البنود وفرق الهللة
يضع الدليل الإرشادي للفواتير الضريبية والسجلات، في إصداره المحدث في مايو 2026، القاعدة الأساسية: يُبيَّن مبلغ الضريبة بالريال والهللة، ويجوز ذكر سعر الوحدة دون تقريب، لكن إذا تضمن مبلغ الضريبة أو المبلغ الخاضع لها كسورًا من الهللة وجب تقريب الضريبة إلى أقرب هللة، ويجب أن تكون الأرقام المقرّبة في الفاتورة هي نفسها المستخدمة في الإقرار الضريبي [3].
وتضيف المواصفة الفنية لصيغة XML للفاتورة الإلكترونية ثلاث قواعد: التقريب إلى الأعلى عند النصف (إذا كان الرقم العشري الثالث 5 أو أكثر يُقرَّب إلى الأعلى)، وتقريب النتائج النهائية لا الخطوات الوسيطة، وتقريب إجمالي الضريبة لكل فئة على مستوى الفاتورة لا بجمع مبالغ البنود المقرّبة [4]. وهذه القاعدة الأخيرة تفسّر لماذا تختلف حاسبتان بهللة واحدة.
مثال توضيحي. فاتورة فيها ثلاثة بنود قيمة كل منها 10.10 ريالات، وكلها بنسبة 15%:
| الطريقة | الحساب | الضريبة (ريال) |
|---|---|---|
| تقريب كل بند ثم الجمع | 1.515 ← 1.52، ثلاث مرات | 4.56 |
| جمع البنود ثم التقريب مرة واحدة | 30.30 × 0.15 = 4.545 ← 4.55 | 4.55 |
الرقم المحسوب على مستوى الفاتورة، 4.55 ريالات، هو ما تقتضيه قاعدة المواصفة [4]. ومثل هذه الفروق الصغيرة هي سبب اختلاف ضريبة السلة نفسها بين جدول المحاسب ونظام الفوترة.
ويظهر فرق ثانٍ حين يحفظ النظام صافيًا مقرّبًا ثم يعيد حساب الإجمالي. سعر رف قدره 59.99 ريالًا شاملًا الضريبة يعطي صافيًا قدره 52.17 ريالًا، فإذا أضفت إليه 15% من جديد خرجت الضريبة 7.83 ريالات والإجمالي 60.00 ريالًا، أي بزيادة هللة على السعر المعلن. والحل: إن كانت أسعارك شاملة الضريبة فاجعل السعر الشامل هو الرقم المرجعي، واستخرج منه الضريبة بالكسر 15/115، كما تشترط الهيئة في مبيعات التجزئة [1].
حاسبة الضريبة في جدول بيانات
يمكنك بناء الحاسبة في Excel أو Google Sheets خلال دقيقة. ضع المبلغ في العمود A واستخدم المعادلات التالية في الصف 2، فالدالة ROUND تضبط كل رقم على الهللة.
| الغرض | العمود B: الضريبة | العمود C: النتيجة |
|---|---|---|
| إضافة الضريبة إلى سعر صافٍ في A2 | =ROUND(A2*0.15,2) | =A2+B2 (الإجمالي شاملًا الضريبة) |
| إزالة الضريبة من سعر شامل في A2 | =ROUND(A2*15/115,2) | =A2-B2 (السعر قبل الضريبة) |
اختبر الجدول بأرقام الهيئة المنشورة قبل أن تعتمد عليه: 200 ريال شاملة يجب أن تعطي ضريبة قدرها 26.09 ريالًا، و3,899 ريالًا يجب أن تعطي 508.57 ريالات [1]. ثم جرّب مثال البنود الثلاثة بقيمة 10.10 ريالات لتعرف هل يقرّب نظام الفوترة لديك على مستوى البند أم الفاتورة.
أخطاء شائعة في حساب ضريبة 15%
تتكرر أخطاء حساب الضريبة في أنماط قليلة، ويظهر كل منها عند مراجعة الفواتير.
1. خصم 15% من السعر الشامل. ضرب السعر الشامل في 0.85 لا يزيل الضريبة، بل يزيل أكثر منها، لأن الضريبة 15% من الصافي لا من الإجمالي.
| السعر شاملًا الضريبة (ريال) | الصافي الصحيح (÷ 1.15) | الصافي الخاطئ (× 0.85) | الفرق (ريال) |
|---|---|---|---|
| 200.00 | 173.91 | 170.00 | 3.91 |
| 1,150.00 | 1,000.00 | 977.50 | 22.50 |
| 15,000.00 | 13,043.48 | 12,750.00 | 293.48 |
2. إضافة الضريبة وأنت غير مسجل. لا يصدر الفاتورة الضريبية إلا المسجل في ضريبة القيمة المضافة، ومن أصدر وهو غير مسجل مستندًا يُقصد به أن يكون فاتورة ضريبية، أو حصّل مبلغًا على أنه ضريبة، يُعاقب بغرامة تصل إلى 100,000 ريال [3][6]. والتسجيل إلزامي إذا تجاوزت التوريدات الخاضعة للضريبة خلال 12 شهرًا 375,000 ريال، ويجوز اختياريًا إذا تجاوزت 187,500 ريال [3].
3. عرض الأسعار للمستهلك قبل الضريبة. يجب أن تكون أسعار التجزئة المعروضة على السلع في المتاجر شاملة الضريبة، ويستند دليل الهيئة في ذلك إلى نص الاتفاقية الموحدة لضريبة القيمة المضافة لدول الخليج بأن السعر المعلن في السوق المحلية يجب أن يتضمن الضريبة [1]. وتذكر صفحة ضريبة القيمة المضافة لدى الهيئة كذلك أن الفاتورة المبسطة تصدر باللغة العربية وتبيّن السعر الإجمالي شاملًا الضريبة [7].
4. احتساب الضريبة قبل الخصم. كما سبق، تتبع الضريبة القيمة بعد الخصومات [3].
5. ذكر الضريبة بعملة أجنبية فقط. يجوز تسعير الفاتورة بالدولار أو اليورو، لكن مبلغ الضريبة يجب أن يُذكر بالريال السعودي، محوّلًا بسعر الصرف اليومي الذي يحدده البنك المركزي السعودي في تاريخ استحقاق الضريبة [3].
6. تطبيق 15% على بنود خاضعة لنسبة الصفر أو معفاة، أو إغفال البيان الذي يوضح المعاملة غير الأساسية [2].
7. التقريب في كل خطوة. قرّب الضريبة مرة واحدة لكل فئة في الفاتورة، لا في كل رقم وسيط، واجعل السعر الشامل هو المرجع في التجزئة [4].
8. استخدام نسبة 5% القديمة في عقد قائم. الاستثناء الانتقالي الذي سمح لبعض العقود المبرمة قبل 11 مايو 2020 بالبقاء على 5% انتهى في موعد أقصاه 30 يونيو 2021 [1]، فالتوريدات الخاضعة للنسبة الأساسية اليوم تُحتسب بنسبة 15%.
ما الذي لا تقرره حاسبة الضريبة عنك؟
الحاسبة تجري الحساب فقط. لا تخبرك هل التوريد خاضع للنسبة الأساسية أو لنسبة الصفر أو معفى أو خارج نطاق الضريبة، ولا متى استحقت الضريبة، ولا هل يلزمك التسجيل. هذه الإجابات مكانها نظام ضريبة القيمة المضافة ولائحته التنفيذية وأدلة الهيئة. ويذكر دليل الفواتير رقم التواصل مع الهيئة 19993، ويشرح طريقة طلب قرار تفسيري لمعاملة محددة [3]. وفي حالتك الخاصة راجع الهيئة أو مستشارًا ضريبيًا مرخّصًا.
وإن كنت تنقل أرقام الضريبة من فواتير موردين ممسوحة ضوئيًا، فالأخطاء قد تبدأ من مرحلة القراءة نفسها؛ ويشرح دليلنا عن OCR العربي للملفات الممسوحة كيف تراجع الأرقام المستخرجة قبل أن تصل إلى دفاترك.
خطوتك التالية
افتح جدول بيانات اليوم وابنِ فيه معادلات حاسبة الضريبة الأربع مع الدالة ROUND لمنزلتين عشريتين. اختبرها بأرقام الهيئة (200 ريال ← 26.09 ريالًا، و3,899 ريالًا ← 508.57 ريالات)، ثم مرّر السلال نفسها على نظام نقاط البيع أو الفوترة لديك وقارن النتائج. فإن اختلفت بأكثر من هللة فاسأل مزوّد النظام عن طريقة التقريب. وإن احتاجت منشأتك إلى منطق ضريبي مبني داخل أنظمتها، فدليلنا عن البرنامج الجاهز أو برمجة نظام لشركتك يوضح متى تشتري ومتى تبني، ويمكنك التعرف على O AI (أو إيه آي)، شركة البرمجيات والذكاء الاصطناعي في الخبر، من الصفحة الرئيسية.
الأسئلة الشائعة
كيف أحسب ضريبة 15% على سعر معين؟
اضرب السعر قبل الضريبة في 0.15 لتحصل على مبلغ الضريبة ثم أضفه إلى السعر، أو اضرب في 1.15 مباشرة. فالسعر الصافي 400 ريال عليه ضريبة 60 ريالًا، والإجمالي 460 ريالًا. قرّب الضريبة إلى أقرب هللة. وإن كان على السعر خصم فطبّقه أولًا ثم احسب الضريبة على المبلغ بعد الخصم، لأن الضريبة في المملكة تتبع القيمة الفعلية للتوريد بعد الخصومات.
كيف أزيل ضريبة 15% من مبلغ شامل لها؟
اقسم المبلغ الشامل على 1.15 لتحصل على الصافي، أو احسب الضريبة داخله بضربه في 15/115 ثم اطرحها. فمبلغ 230 ريالًا شاملًا الضريبة فيه ضريبة قدرها 30 ريالًا، وصافيه 200 ريال. ولا تضرب المبلغ الشامل في 0.85، لأن ذلك يعامل الضريبة كأنها 15% من الإجمالي لا من الصافي، فيقلّ الصافي عن حقيقته بمقدار 22.50 ريالًا في مبلغ 1,150 ريالًا.
لماذا تستخدم الهيئة الكسر 15/115؟
لأن السعر الشامل للضريبة يتكون من 100 جزء صافٍ و15 جزءًا ضريبة، أي 115 جزءًا في المجموع، فالضريبة 15 جزءًا من هذه الأجزاء. وتستخدم أدلة الهيئة الكسر 15/115 للأسعار الشاملة، وتنبّه إلى أن الكسر 3/23 يعطي النتيجة نفسها، وتصوغه اللائحة التنفيذية بأن الضريبة تساوي المقابل مضروبًا في النسبة ومقسومًا على مجموع 100% والنسبة.
هل تُحسب الضريبة قبل الخصم أم بعده؟
بعده. ينص الدليل الإرشادي للفواتير الضريبية على أن الضريبة تُحتسب على القيمة الفعلية للتوريد بعد الخصومات أو التخفيضات، وأن الفاتورة تبيّن قيمة الخصم والقيمة بعده ومبلغ الضريبة والإجمالي شاملًا الضريبة. فسلعة سعرها 1,000 ريال بخصم 10% ضريبتها 135 ريالًا على 900 ريال، لا 150 ريالًا.
كيف تُقرَّب الضريبة في الفواتير السعودية؟
قرّب مبلغ الضريبة إلى أقرب هللة، واستخدم الأرقام المقرّبة نفسها في إقرارك الضريبي. وفي الفواتير الإلكترونية تعتمد مواصفة XML لدى الهيئة التقريب إلى الأعلى عند النصف، وتقريب النتائج النهائية لا الخطوات الوسيطة، واحتساب إجمالي ضريبة كل فئة على مستوى الفاتورة. وقد يختلف ذلك بهللة عن جمع ضرائب البنود المقرّبة، فاختبر طريقة نظام الفوترة لديك.
هل يجب أن تكون الأسعار المعروضة للمستهلك في السعودية شاملة الضريبة؟
نعم. تشترط أدلة الهيئة أن تكون أسعار التجزئة المعروضة على السلع في المتاجر شاملة ضريبة القيمة المضافة، استنادًا إلى الاتفاقية الخليجية الموحدة، وتطبق أمثلتها ذلك على قوائم الطعام ولوحات الأسعار. وتبيّن الفاتورة المبسطة إما مبلغ الضريبة وإما عبارة واضحة بأن الإجمالي يشمل الضريبة بنسبة 15%. أما عروض الأسعار بين الشركات فيجوز الاتفاق فيها على سعر غير شامل تُضاف إليه الضريبة في الفاتورة.
هل يجوز لمنشأة غير مسجلة في الضريبة أن تضيف 15% إلى أسعارها؟
لا. لا يصدر الفواتير الضريبية ولا يحصّل الضريبة إلا المسجلون في ضريبة القيمة المضافة. وتذكر أدلة الهيئة أن غير المسجل الذي يصدر مستندًا يُقصد به أن يكون فاتورة ضريبية، أو يحصّل مبلغًا على أنه ضريبة، يُعاقب بغرامة تصل إلى 100,000 ريال. ويصبح التسجيل إلزاميًا إذا تجاوزت التوريدات الخاضعة للضريبة خلال 12 شهرًا 375,000 ريال، ويجوز اختياريًا فوق 187,500 ريال.
كيف أُعدّ هذا المقال: أُعدّ من المصادر المذكورة أدناه، واطُّلع عليها في 14 أكتوبر 2026. صيغت المسودة بمساعدة الذكاء الاصطناعي ثم طوبقت مع المصادر. معلومات عامة وليست استشارة مهنية. الصور توضيحية مولّدة بالذكاء الاصطناعي.
المصادر
- الدليل الإرشادي الخاص بتعديل نسبة ضريبة القيمة المضافة الأساسية إلى 15% (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة، الإصدار الثامن (ترجمة إنجليزية غير رسمية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الدليل الإرشادي للفواتير الضريبية والسجلات وفق أحكام ضريبة القيمة المضافة، الإصدار الثالث، مايو 2026 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- المواصفة الفنية لصيغة XML للفاتورة الإلكترونية، الإصدار 1.2 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- الدليل الإرشادي التفصيلي للفوترة الإلكترونية، الإصدار الثاني، مايو 2023 (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- غرامات ضريبة القيمة المضافة (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- ضريبة القيمة المضافة (بالإنجليزية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
عن الكاتب
النشرة البريدية
أدلة جديدة وأخبار على بريدك
أدلة جديدة وأخبار عن O AI و«رُشد» و«دلني من O AI»، مرتين في الشهر كحد أقصى. بلا رسائل مزعجة.