 AI


إقرار ضريبة القيمة المضافة خطوة بخطوة: المواعيد والأخطاء والغرامات
متى يحل موعد إقرار ضريبة القيمة المضافة، وما الذي يُدرج في كل خانة، وكيف تقدّمه وتسدده عبر بوابة الهيئة، مع مثال ربع سنوي محسوب بالريال، وغرامات النظام، وسبعة أخطاء شائعة، وطريقة تصحيح الإقرار وفق المادة 63.
أبرز النقاط
- يُقدَّم الإقرار وتُسدَّد الضريبة في موعد أقصاه آخر يوم من الشهر التالي للفترة؛ شهريًا لمن تجاوزت توريداته 40 مليون ريال، وربع سنويًا لغيره.
- لا يتأخر الموعد إذا وافق عطلة: إقرار يوليو إلى سبتمبر 2026 مستحق يوم السبت 31 أكتوبر 2026.
- غرامة التأخر في الإقرار من 5% إلى 25% من الضريبة، وفي السداد 5% عن كل شهر أو جزء منه، والإقرار الخاطئ 50% من الفرق.
- النقص الذي يقل صافيه عن 15,000 ريال يُصحَّح في الإقرار الحالي، وما زاد عليه يُصحَّح في الإقرار السابق خلال 20 يومًا.
- غرامات التأخير تختلف بين الضرائب: 5% شهريًا في ضريبة القيمة المضافة، و1% عن كل ثلاثين يومًا في ضريبة الدخل.
في هذه الصفحة
- متى يحل موعد إقرار ضريبة القيمة المضافة؟
- ماذا يطلب نموذج الإقرار؟ الخانات واحدة واحدة
- تقديم إقرار ضريبة القيمة المضافة عبر بوابة الهيئة خطوة بخطوة
- مثال توضيحي: إقرار ربع سنوي لشركة تجارية في الرياض
- غرامات التأخر في الإقرار أو السداد أو الخطأ فيه
- سبعة أخطاء تنتهي بتصحيح أو غرامة
- كيف تصحح خطأً بعد تقديم الإقرار؟
- إذا لم تستطع السداد كاملًا، أو كان لك رصيد دائن
- روتين نهاية الشهر قبل كل إقرار
- خطوتك التالية
يُقدَّم إقرار ضريبة القيمة المضافة في موعد أقصاه آخر يوم من الشهر التالي لنهاية كل فترة ضريبية: شهريًا إذا تجاوزت توريداتك الخاضعة 40 مليون ريال في الاثني عشر شهرًا السابقة، وربع سنويًا لغير ذلك [1]. وتسدّد الضريبة في الموعد نفسه إلكترونيًا، وغرامة التأخر في الإقرار من 5% إلى 25% من الضريبة [2].
يشرح هذا الدليل المواعيد، وخانات نموذج الإقرار، وخطوات التقديم، ومثالًا محسوبًا، والغرامات، وطريقة تصحيح الخطأ. وهو معلومات عامة لا استشارة ضريبية، ففي حالتك الخاصة تأكد من الهيئة أو من مستشار ضريبي مرخّص.
متى يحل موعد إقرار ضريبة القيمة المضافة؟
تحدد اللائحة التنفيذية نوعين من الفترات الضريبية (المادة 58) [1]:
- شهرية: للمنشأة التي تجاوزت توريداتها الخاضعة للضريبة 40 مليون ريال في الاثني عشر شهرًا السابقة.
- ربع سنوية: لغيرها. وللمنشأة الأصغر أن تطلب من الهيئة الانتقال إلى الفترة الشهرية، ولها بعد سنتين من الإقرار الشهري أن تطلب العودة إلى الربع سنوي إذا بقيت دون 40 مليون ريال.
وفي الحالتين يُقدَّم الإقرار وتُسدَّد الضريبة في موعد أقصاه اليوم الأخير من الشهر التالي لنهاية الفترة (المادة 59، الفقرة 1، والمادة 62، الفقرة 1) [1]. ولا مهلة بسبب العطلة: تنص الفقرة 1 من المادة 74 على أن يكون الإقرار والسداد في الموعد أو قبله، سواء وافق يوم عمل أم لا [1].
| الربع (لمن تتبع فتراته الأرباع الميلادية) | موعد الإقرار والسداد |
|---|---|
| يناير إلى مارس | 30 أبريل |
| أبريل إلى يونيو | 31 يوليو |
| يوليو إلى سبتمبر 2026 | 31 أكتوبر 2026، ويوافق يوم سبت |
| أكتوبر إلى ديسمبر 2026 | 31 يناير 2027 |
يفترض الجدول أرباعًا تتبع السنة الميلادية، أما فتراتك ومواعيدها الفعلية فتظهر في قائمة «الإقرارات» في بوابة الهيئة [4]. والإقرار الشهري يسير على القاعدة نفسها: ففي 21 سبتمبر 2026 دعت الهيئة المنشآت التي تتجاوز توريداتها 40 مليون ريال إلى تقديم إقرارات أغسطس 2026 في موعد أقصاه 30 سبتمبر 2026 [2].
ماذا يطلب نموذج الإقرار؟ الخانات واحدة واحدة
بعد صفحة تفاصيل المكلف، للنموذج ثلاث صفحات: ضريبة القيمة المضافة على المبيعات، وعلى المشتريات، وإجمالي ضريبة القيمة المضافة. ولكل سطر مبلغ وعمود للتعديلات وقيمة الضريبة [4]. وتعدد الفقرة 2 من المادة 62 المعلومات التي يجوز للهيئة طلبها في النموذج [1].
| الخانة | اسمها في النموذج | ما الذي يُدرج فيها |
|---|---|---|
| 1 | المبيعات الخاضعة للنسبة الأساسية | المبيعات الخاضعة لنسبة 15% في المملكة |
| 2 | المبيعات التي تتحمل الدولة ضريبتها | المبيعات التي يشملها قرار خاص تتحمل الدولة بموجبه الضريبة عن العميل فقط |
| 3 | المبيعات المحلية الخاضعة للنسبة الصفرية | مثل الأدوية والسلع الطبية المؤهلة، والمعادن الاستثمارية (المادتان 35 و36) |
| 4 | الصادرات | السلع المصدّرة إلى خارج دول المجلس، مع دليل خروجها خلال 90 يومًا (المادة 32) |
| 5 | المبيعات المعفاة | مثل تأجير العقار السكني، وبيع العقار، والخدمات المالية بهامش ضمني (المادتان 29 و30) |
| 6 | إجمالي المبيعات | يُحتسب آليًا |
| 7 | المشتريات الخاضعة للنسبة الأساسية | المشتريات من موردين في المملكة بفاتورة ضريبية صحيحة، ولا تُخصم إلا الضريبة القابلة للخصم (المادتان 49 و50) |
| 8 | الاستيرادات الخاضعة للنسبة الأساسية والتي تُدفع ضريبتها عند الاستيراد | الواردات التي سُددت ضريبتها في الجمارك |
| 9 | الاستيرادات التي تُطبَّق عليها آلية الاحتساب العكسي | التوريدات من موردين غير مقيمين تحتسب ضريبتها بنفسك (المادة 47، الفقرة 1) |
| 10 | المشتريات الخاضعة للنسبة الصفرية | المشتريات بنسبة 0% |
| 11 | المشتريات المعفاة | المشتريات التي لا ضريبة عليها، كإيجار السكن |
| 12 | إجمالي المشتريات | يُحتسب آليًا |
| الإجمالي | إجمالي الضريبة المستحقة عن الفترة الحالية، والضريبة المرحّلة من الفترات السابقة، والتصحيحات من الفترات السابقة، وصافي الضريبة المستحقة (أو المستردة) | يُحتسب آليًا، مع خانة التصحيحات |
مصدر الجدول: شكل النموذج وأسماء الخانات من دليل المستخدم الصادر عن الهيئة [4]، وأرقام المواد من اللائحة التنفيذية [1].
تقديم إقرار ضريبة القيمة المضافة عبر بوابة الهيئة خطوة بخطوة
الخدمة بلا رسوم، وتذكر الهيئة أنها تراجع الإقرارات باستخدام أدوات الذكاء الاصطناعي [3]. وهذه الخطوات كما يوردها دليل المستخدم [4]:
- من موقع zatca.gov.sa افتح «الخدمات الإلكترونية»، واختر خدمة «تقديم إقرار ضريبة القيمة المضافة».
- سجّل الدخول باسم المستخدم وكلمة المرور للشركات والمؤسسات، أو عبر النفاذ الوطني الموحد للأفراد، ثم أدخل الرمز المرسل برسالة نصية.
- من القائمة الجانبية اختر «الإقرارات»، ثم «ضريبة القيمة المضافة»، ثم الإقرار الذي تريد تقديمه.
- راجع «تفاصيل المكلف» واضغط «التالي».
- عبّئ ضريبة القيمة المضافة على المبيعات ثم على المشتريات، ويمكنك الحفظ كمسودة في أي وقت.
- راجع إجمالي ضريبة القيمة المضافة، ومنه الرصيد المرحّل والتصحيحات من الفترات السابقة.
- أرفق المستندات الداعمة، وأضف ملاحظاتك إن شئت.
- راجع ملخص الطلب واضغط «تقديم وإنشاء فاتورة سداد».
- نزّل نموذج الطلب من نافذة التأكيد.
تصلك إشعارات باستلام الإقرار ومبلغ الفاتورة عبر الرسائل النصية والبريد الإلكتروني، ويتم السداد عبر سداد أو مدى أو فيزا [3]. وتدعو الهيئة المنشآت أيضًا إلى تقديم الإقرار والسداد عبر تطبيقها للهواتف الذكية [2].
مثال توضيحي: إقرار ربع سنوي لشركة تجارية في الرياض
مثال توضيحي. شركة في الرياض تبيع المعدات المكتبية وتقدّم إقرارها كل ربع سنة. وتُظهر دفاترها للفترة من يوليو إلى سبتمبر 2026 ما يلي، بعد احتساب الإشعارات الدائنة.
| الخانة | المبلغ (ريال) | الضريبة (ريال) |
|---|---|---|
| 1. المبيعات الخاضعة للنسبة الأساسية | 900,000 | 135,000 |
| 4. صادرات لعميل في الأردن مع دليل التصدير | 200,000 | 0 |
| 6. إجمالي المبيعات | 1,100,000 | 135,000 |
| 7. المشتريات الخاضعة للنسبة الأساسية، الجزء القابل للخصم | 500,000 | 75,000 |
| 8. استيرادات سُددت ضريبتها في الجمارك | 150,000 | 22,500 |
| 12. إجمالي المشتريات | 650,000 | 97,500 |
| صافي الضريبة المستحقة | 37,500 |
ودفعت الشركة أيضًا 600 ريال ضريبةً على عشاء للموظفين، فاستبعدتها من ضريبة المدخلات القابلة للخصم، لأن المادة 50 تحجب الضيافة التي لا يُلزم بها نظام [1]. ويُستحق مبلغ 37,500 ريال في موعد أقصاه السبت 31 أكتوبر 2026.
غرامات التأخر في الإقرار أو السداد أو الخطأ فيه
الغرامات في نظام ضريبة القيمة المضافة لا في اللائحة [5].
| المخالفة | العقوبة | المادة في النظام |
|---|---|---|
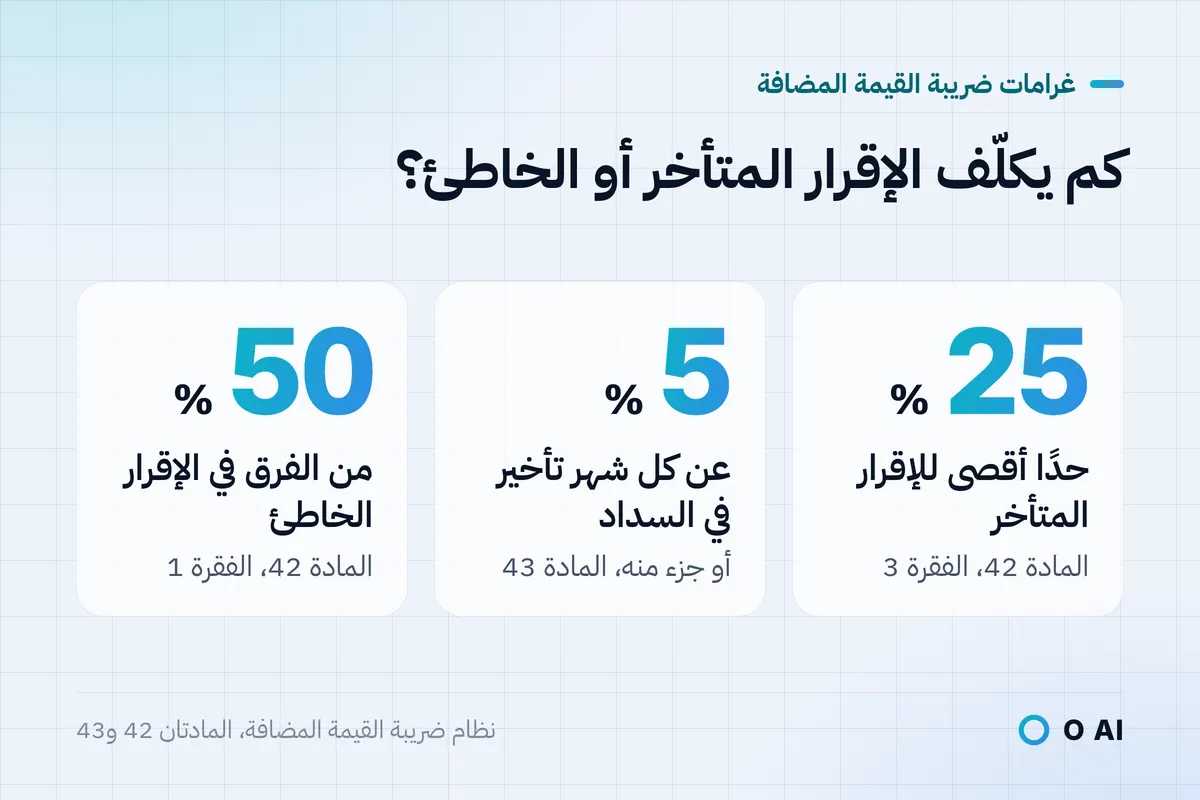
| عدم تقديم الإقرار في المدة | من 5% إلى 25% من الضريبة التي كان يتعين الإقرار بها | 42، الفقرة 3 |
| عدم سداد الضريبة في المدة | 5% من الضريبة غير المسددة عن كل شهر أو جزء منه | 43 |
| إقرار خاطئ، أو تعديل الإقرار بعد تقديمه، أو مستند نتج عنه احتساب ضريبة أقل من المستحق | 50% من الفرق، وللهيئة الإعفاء منها أو تخفيضها وفق ضوابط مجلس إدارتها | 42، الفقرتان 1 و2 |
| عدم التقدم بطلب التسجيل في المدة | 10,000 ريال | 41 |
| التهرب الضريبي | لا تقل عن الضريبة المستحقة ولا تزيد على ثلاثة أمثال قيمة السلع أو الخدمات | 40 |
| عدم حفظ الفواتير والدفاتر والسجلات | حتى 50,000 ريال عن كل فترة ضريبية | 45، الفقرة 1 |
| تكرار المخالفة نفسها خلال ثلاث سنوات | تجوز مضاعفة الغرامة | 47 |
ولا تُسقط الغرامة الضريبةَ المستحقة نفسها (المادة 46) [5].
وبتطبيق ذلك على المثال، للتوضيح فقط: إذا سددت الشركة مبلغ 37,500 ريال في 10 نوفمبر 2026، فغرامة التأخير وفق المادة 43 تبلغ 5%، أي 1,875 ريالًا، لأن جزء الشهر يُحسب شهرًا. وإذا سددت في 3 ديسمبر 2026 صارت شهرين أو جزأين، أي 3,750 ريالًا. وقد يضيف الإقرار المتأخر غرامة بين 1,875 و9,375 ريالًا (من 5% إلى 25%). ويظهر وضعك الفعلي، ومنه الغرامات، في الحساب الضريبي الذي تتيحه لك الهيئة إلكترونيًا (المادة 59، الفقرتان 5 و6) [1].
غرامة تأخير سداد الزكاة والدخل: ضريبة القيمة المضافة ليست ضريبة الدخل
ما زال كثيرون يسمّون الهيئة باسمها القديم «الهيئة العامة للزكاة والدخل»، وقد دُمجت مع الهيئة العامة للجمارك في هيئة الزكاة والضريبة والجمارك بقرار مجلس الوزراء رقم (570) وتاريخ 22/9/1442هـ [7]. فالهيئة واحدة والضرائب متعددة، وغرامات التأخير فيها مختلفة:
- ضريبة القيمة المضافة: 5% من الضريبة غير المسددة عن كل شهر أو جزء منه (المادة 43 من نظام ضريبة القيمة المضافة) [5].
- ضريبة الدخل: 1% من الضريبة غير المسددة عن كل ثلاثين يوم تأخير (الفقرة أ من المادة 77 من نظام ضريبة الدخل) [8].
- الزكاة: لها لوائحها الخاصة، وهي خارج نطاق هذا الدليل.
فقبل أن تعترض على غرامة أو تسددها، تحقق من الضريبة والفترة اللتين تتعلق بهما.
سبعة أخطاء تنتهي بتصحيح أو غرامة
- خصم ضريبة المدخلات دون فاتورة ضريبية صحيحة. تشترط الفقرة 7 من المادة 49 الدليل الذي تحدده الأحكام، وهو في الأصل فاتورة ضريبية سليمة من مورد مسجّل [1].
- خصم المدخلات المحجوبة. الترفيه، والضيافة دون التزام نظامي، والمركبات المصممة لعشرة أشخاص فأقل محجوبة بالمادة 50 ما لم ينطبق استثناء [1].
- نسيان الاحتساب العكسي. إذا تلقى المسجل توريدًا من مورد غير مقيم وكانت الاتفاقية تُلزم العميل بالضريبة، فإنه يُقر بنفسه بضريبة المخرجات وبما يحق له خصمه من المدخلات (المادة 47، الفقرة 1) [1].
- الخلط بين المعفى والخاضع. تأجير العقار السكني وبيع العقار معفيان بالمادة 30، أما الإيجار التجاري فليس كذلك [1].
- انتظار يوم الأحد. الموعد الذي يوافق جمعة أو سبتًا لا يتأخر (المادة 74، الفقرة 1) [1].
- وضع الإشعار الدائن في غير فترته. تخفيض ضريبة المخرجات يُدرج في إقرار فترة الواقعة أو فترة إصدار الإشعار الدائن، أيهما أبعد، والزيادة تُدرج في فترة الواقعة (المادة 40، الفقرتان 4 و5) [1].
- شطب الديون المعدومة مبكرًا. لا يجوز تخفيض ضريبة المخرجات على فاتورة غير محصّلة إلا بعد 12 شهرًا على الأقل، ولعميل غير مرتبط، بعد الإقرار بالضريبة وسدادها، ومع شهادة من محاسب قانوني مرخّص تثبت الشطب (المادة 40، الفقرة 7) [1].
كيف تصحح خطأً بعد تقديم الإقرار؟
تحدد المادة 63 من اللائحة، بعد تعديلها في نوفمبر 2024، طريق التصحيح بحسب حجم الخطأ واتجاهه [1][6]:
- أقررت بأقل من المستحق بصافٍ يقل عن 15,000 ريال: أدرج الفرق في خانة التصحيحات في إقرار الفترة التي اكتشفت فيها الخطأ (الفقرة 3).
- أقررت بأقل من المستحق بمبلغ 15,000 ريال فأكثر: أشعر الهيئة خلال 20 يومًا من علمك بالخطأ بتصحيح الإقرار السابق نفسه (الفقرة 1).
- أقررت بأكثر من المستحق: اخصم الفرق في إقرار لاحق، ولا يجوز ذلك بعد خمس سنوات من نهاية السنة التقويمية التي تقع فيها الفترة (الفقرتان 2 و4).
ويضرب دليل الهيئة عن التعديلات مثلًا لشركة اكتشفت نقصًا قدره 10,000 ريال فصححته في قسم التصحيحات بالإقرار الحالي [6]. وفي مثالنا، إذا سقطت من الربع الثالث عملية بيع قيمتها 60,000 ريال فضريبتها 9,000 ريال، ويمكن إدراجها في إقرار الربع الرابع المستحق في 31 يناير 2027. أما إذا كانت 200,000 ريال فضريبتها 30,000 ريال، فيجب تصحيح إقرار الربع الثالث نفسه خلال 20 يومًا. ولأن الإقرار الخاطئ قد تلحقه غرامة 50% بموجب الفقرة 1 من المادة 42، فالمبادرة إلى التصحيح الصريح مهمة، وللهيئة صلاحية الإعفاء من هذه الغرامة أو تخفيضها [5].
إذا لم تستطع السداد كاملًا، أو كان لك رصيد دائن
- التقسيط: للهيئة أن تسمح بسداد الضريبة والغرامات والرسوم على أقساط إذا أثبتّ عجزك عن السداد في الموعد. تتقدم بطلب مع المستندات المؤيدة، وترد الهيئة خلال 20 يومًا، ولا تتجاوز الأقساط في الأصل 12 شهرًا، وتبقى غرامة التأخير سارية عن مدة التمديد (المادة 60) [1].
- الرصيد الدائن: يُظهر الإقرار الضريبة المرحّلة من الفترات السابقة [4]. ويمكنك ترحيلها أو طلب استردادها وفق المادة 69، وللهيئة أن تجري مقاصة بين المبلغ المسترد ومبالغ أخرى مستحقة لها عليك [1][6].
روتين نهاية الشهر قبل كل إقرار
- طابق فواتير المبيعات والإشعارات الدائنة مع الدفاتر.
- اربط كل ضريبة مشتريات بفاتورة ضريبية صحيحة، واستبعد المدخلات المحجوبة.
- طابق ضريبة الاستيراد مع البيانات الجمركية.
- اجمع الخدمات المشتراة من الخارج للاحتساب العكسي.
- احفظ أدلة التصدير للمبيعات الخاضعة لنسبة الصفر.
- راجع الفترات السابقة بحثًا عن أخطاء تحتاج إلى تصحيح.
- سدّد قبل الموعد ولو وافق عطلة.
- احفظ نموذج التقديم وفاتورة سداد مع أوراق العمل.
وإن كان أغلب الوقت يذهب في نقل الأرقام من فواتير الشراء الممسوحة ضوئيًا، فدليلنا عن OCR العربي للملفات الممسوحة يشرح كيف تستخرجها وتراجعها. أما خطوات المطابقة نفسها، فمقارنتنا بين وكلاء الذكاء الاصطناعي وRPA وأتمتة سير العمل تساعدك على اختيار الأداة المناسبة لكل خطوة.
خطوتك التالية
افتح بوابة الهيئة اليوم ودوّن موعد إقرار ضريبة القيمة المضافة القادم. فلمن تتبع فتراته الأرباع الميلادية، ينتهي إقرار الفترة من يوليو إلى سبتمبر 2026 يوم السبت 31 أكتوبر 2026. خصّص الأسبوع الذي يسبقه للمطابقة، وحدّد السداد في يوم عمل قبل الموعد، واحتفظ بجدول الغرامات في هذا الدليل بجانب قائمة مراجعتك. ويمكنك التعرف على O AI (أو إيه آي)، شركة البرمجيات والذكاء الاصطناعي في الخبر، من صفحتنا الرئيسية. وتصف صفحة نظام ERP وأنظمة الأعمال أنظمة الأعمال التي نبنيها.
الأسئلة الشائعة
متى يحل موعد إقرار ضريبة القيمة المضافة في السعودية؟
في موعد أقصاه آخر يوم من الشهر التالي لنهاية الفترة الضريبية. تقدّم المنشآت التي تجاوزت توريداتها الخاضعة 40 مليون ريال في الاثني عشر شهرًا السابقة إقرارًا شهريًا، وغيرها ربع سنوي. فلمن تتبع فتراته الأرباع الميلادية، يحل موعد إقرار يوليو إلى سبتمبر 2026 وسداده في 31 أكتوبر 2026. ولا يتأخر الموعد إذا وافق عطلة، فخطط للتقديم والسداد قبله.
ما غرامة التأخر في تقديم إقرار ضريبة القيمة المضافة؟
يعاقب النظام من لم يقدّم الإقرار في المدة بغرامة لا تقل عن 5% ولا تزيد على 25% من قيمة الضريبة التي كان يتعين عليه الإقرار بها. وهي مستقلة عن غرامة التأخر في السداد، فقد تجتمع الغرامتان على من تأخر في الأمرين. أما الإقرار الخاطئ فمخالفة أخرى، غرامتها 50% من الفرق، وللهيئة الإعفاء منها أو تخفيضها وفق ضوابط مجلس إدارتها.
كيف تُحسب غرامة التأخير في سداد ضريبة القيمة المضافة؟
هي 5% من الضريبة غير المسددة عن كل شهر أو جزء منه يمضي بعد الموعد دون سداد. فالتأخر أيامًا قليلة يكلّف 5% كاملة، والتأخر شهرًا وأيامًا يكلّف 10%. ولا يوقف التقسيط سريان الغرامة عن مدة التمديد. وتظهر المبالغ المفروضة في الحساب الضريبي الذي تتيحه الهيئة لكل مكلف.
هل «ضريبة الزكاة والدخل» هي ضريبة القيمة المضافة؟
لا. «الزكاة والدخل» اسم الهيئة القديمة، الهيئة العامة للزكاة والدخل، التي دُمجت مع الهيئة العامة للجمارك في 2021 لتصبح هيئة الزكاة والضريبة والجمارك. وتدير الهيئة ضريبة القيمة المضافة وضريبة الدخل والزكاة والجمارك، ولكل منها أحكامها. فغرامة التأخير في ضريبة القيمة المضافة 5% عن كل شهر، وفي ضريبة الدخل 1% عن كل ثلاثين يومًا، فتحقق من الضريبة التي يتعلق بها الإشعار.
كيف أصحح إقرارًا قدّمته؟
بحسب اتجاه الخطأ وحجمه. إذا أقررت بأقل من المستحق بصافٍ يقل عن 15,000 ريال، فأدرج الفرق في خانة التصحيحات في إقرارك الحالي. وإذا كان النقص 15,000 ريال فأكثر، فصحح الإقرار الأصلي خلال 20 يومًا من علمك بالخطأ. أما الزيادة فتُخصم في إقرار لاحق، خلال خمس سنوات من نهاية السنة التقويمية المعنية.
هل يمكن تقسيط ضريبة القيمة المضافة؟
قد يكون ذلك ممكنًا. للهيئة أن توافق على السداد على أقساط إذا أثبتّ عجزك عن السداد في الموعد أو تعرّضك لصعوبة إن سددت دفعة واحدة. تتقدم بطلب مع المستندات المؤيدة، وترد الهيئة خلال 20 يومًا. ولا تتجاوز الأقساط في الأصل 12 شهرًا، وتبقى غرامة التأخير سارية عن مدة التمديد. وإذا لم تسدد قسطين جاز للهيئة إلغاء الترتيب ومطالبتك بالرصيد فورًا.
هل أستطيع التحول من الإقرار الربع سنوي إلى الشهري؟
نعم. للمنشأة التي لا تتجاوز توريداتها 40 مليون ريال أن تطلب من الهيئة استخدام الفترة الشهرية، ويبدأ التغيير من الفترة التي تلي الموافقة. وبعد سنتين من الإقرار الشهري يجوز لها طلب العودة إلى الفترة الربع سنوية، بشرط بقاء توريداتها دون 40 مليون ريال. والإقرار الشهري يعني مطابقة وإقرارًا كل شهر بدل كل ربع سنة.
كيف أُعدّ هذا المقال: أُعدّ من المصادر المذكورة أدناه، واطُّلع عليها في 14 أكتوبر 2026. صيغت المسودة بمساعدة الذكاء الاصطناعي ثم طوبقت مع المصادر. معلومات عامة وليست استشارة مهنية. الصور توضيحية مولّدة بالذكاء الاصطناعي.
المصادر
- اللائحة التنفيذية لنظام ضريبة القيمة المضافة، النسخة العاشرة، أبريل 2025 (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- زاتكا تدعو المنشآت لتقديم إقرارات ضريبة القيمة المضافة عن شهر أغسطس 2026م (21 سبتمبر 2026) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- تقديم إقرار ضريبة القيمة المضافة (خدمة إلكترونية) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- دليل المستخدم لخدمة تقديم إقرار ضريبة القيمة المضافة (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- نظام ضريبة القيمة المضافة وتعديلاته (يفتح في نافذة جديدة)هيئة الخبراء بمجلس الوزراء · laws.boe.gov.sa
- الدليل الإرشادي الخاص بإيضاح تعديلات اللائحة التنفيذية لضريبة القيمة المضافة الصادرة بالقرار رقم (01-06-24) (يفتح في نافذة جديدة)هيئة الزكاة والضريبة والجمارك · zatca.gov.sa
- تنظيم هيئة الزكاة والضريبة والجمارك، قرار مجلس الوزراء رقم (570) (يفتح في نافذة جديدة)هيئة الخبراء بمجلس الوزراء · laws.boe.gov.sa
- نظام ضريبة الدخل (يفتح في نافذة جديدة)هيئة الخبراء بمجلس الوزراء · laws.boe.gov.sa
عن الكاتب
النشرة البريدية
أدلة جديدة وأخبار على بريدك
أدلة جديدة وأخبار عن O AI و«رُشد» و«دلني من O AI»، مرتين في الشهر كحد أقصى. بلا رسائل مزعجة.