 AI


تمويل المنشآت الصغيرة والمؤسسات الفردية: القروض ونقاط البيع وبرامج رواد الأعمال
دليل عام لتمويل المنشآت الصغيرة في السعودية حسب المرحلة والحجم: منتجات بنك التنمية الاجتماعية لرواد الأعمال والعمل الحر، وضمان «كفالة»، وتمويل نقاط البيع، وقروض المؤسسات الفردية، والصندوق الصناعي، وبنك المنشآت، والاستثمار الجريء، مع أمثلة للرسوم وقائمة لملف التمويل.
أبرز النقاط
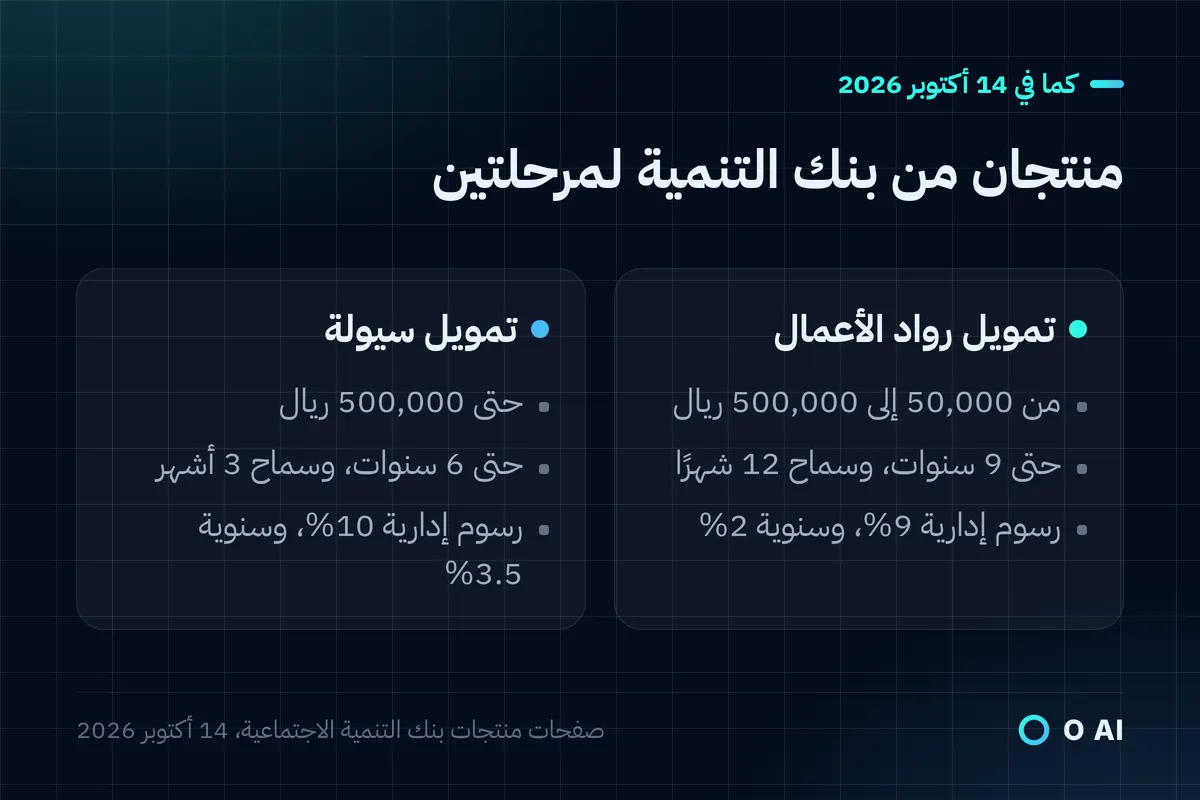
- في 14 أكتوبر 2026 كان تمويل رواد الأعمال من بنك التنمية الاجتماعية من 50,000 إلى 500,000 ريال لمدة حتى 9 سنوات، برسوم إدارية 9% ورسوم خدمة سنوية 2%.
- تضمن «كفالة» حتى 90% من التمويل، بحد أقصى 2.5 مليون ريال للمتناهية الصغر و5 ملايين للصغيرة و15 مليونًا للمتوسطة، والتقديم عبر جهة التمويل.
- منذ 2018 مكّن البنك المركزي السعودي البنوك من تمويل المنشآت الصغيرة بناءً على تدفقاتها النقدية عبر أجهزة نقاط البيع (مدى).
- تستطيع المؤسسة الفردية الاقتراض، لكن جهات التمويل تدقق في عمر المالك وسجله الائتماني وكفلائه بقدر تدقيقها في المنشأة.
- اسأل كيف تُحسب كل رسوم، وأدخل التكلفة الكلية بالريال في تدفقك النقدي قبل التوقيع.
في هذه الصفحة
- ابدأ بحجم منشأتك ومرحلتها
- تمويل المنشآت الصغيرة في السعودية: أي خيار يناسب أي مرحلة؟
- تمويل رواد الأعمال والمنشآت من بنك التنمية الاجتماعية
- «كفالة»: ضمان حين تنقصك الضمانات
- تمويل نقاط البيع: الاقتراض مقابل مبيعات البطاقات
- قروض للمؤسسات الفردية: ما الذي تنظر إليه جهات التمويل؟
- المشاريع الصناعية: صندوق التنمية الصناعية
- بنك المنشآت الصغيرة والمتوسطة وبوابة التمويل
- تمويل المشاريع الناشئة: متى يناسبك الاستثمار في الملكية أكثر من القرض؟
- ملف التمويل: قائمة تحقق
- خطوتك التالية
يصل تمويل المنشآت الصغيرة في السعودية من ثلاثة أبواب: البنوك وشركات التمويل، ومنها التمويل الذي يُسدَّد من مبيعات أجهزة نقاط البيع؛ وجهات التمويل التنموي مثل بنك التنمية الاجتماعية والصندوق الصناعي، وكثيرًا ما يسندها ضمان «كفالة»؛ والاستثمار في الملكية للشركات الناشئة سريعة النمو. ومرحلتك وحجمك وضماناتك هي ما يحدد الباب المناسب.
هذا دليل عام، وليس ترتيبًا لجهات التمويل. ونصف كل برنامج كما وصفته صفحته الرسمية بتاريخ 14 أكتوبر 2026؛ فالمبالغ والرسوم والشروط تتغير، فافتح صفحة المنتج مجددًا قبل التقديم. وما هنا ليس استشارة مالية؛ ففي حالتك الخاصة تحدّث إلى جهة التمويل أو مستشار مرخّص.
ابدأ بحجم منشأتك ومرحلتها
تصنّف جهات التمويل وبرامج الضمان المنشآت حسب الحجم، فاعرف فئتك قبل أن تقارن المنتجات. وتصنّف «منشآت» المنشآت حسب عدد الموظفين بدوام كامل والإيرادات السنوية، ويُؤخذ بالتصنيف الأعلى إذا اختلف المعياران [1]:
| الحجم | الموظفون بدوام كامل | الإيرادات السنوية |
|---|---|---|
| متناهية الصغر | 1–5 | حتى 3 ملايين ريال |
| صغيرة | 6–49 | أكثر من 3 ملايين وحتى 40 مليون ريال |
| متوسطة | 50–249 | أكثر من 40 مليونًا وحتى 200 مليون ريال |
والمرحلة لا تقل أهمية عن الحجم. فبنك التنمية الاجتماعية مثلًا يعدّ المشروع «جديدًا» إذا كان في مرحلة دراسة الفكرة أو لم يتجاوز عمر سجله التجاري 6 أشهر، و«تحت التأسيس» أو «بدء التشغيل» إذا كان عمر السجل بين 6 و12 شهرًا [2]. أما المنشأة التي مضى على نشاطها سنة أو أكثر فتنفتح أمامها منتجات أخرى، مثل «تمويل سيولة» الذي يشترط ألا يقل عمر السجل التجاري عن 12 شهرًا [3].
تمويل المنشآت الصغيرة في السعودية: أي خيار يناسب أي مرحلة؟
| وضعك | الحاجة المعتادة | الخيارات التي تبحثها |
|---|---|---|
| فكرة أو مشروع جديد وسجل عمره أقل من 12 شهرًا | تكاليف التأسيس والتشغيل الأولى | تمويل رواد الأعمال من بنك التنمية الاجتماعية [2]؛ وقرض مصرفي بضمان منتج المنشآت الناشئة في «كفالة» [4] |
| ممارس عمل حر يحمل وثيقة عمل حر | أدوات أو معدات أو تطوير مهارات | التمويل النقدي للعمل الحر من بنك التنمية الاجتماعية [5] |
| منشأة متناهية الصغر أو صغيرة قائمة | رأس مال عامل أو مخزون أو فجوة سيولة | تمويل سيولة من بنك التنمية الاجتماعية [3]؛ وقروض البنوك وشركات التمويل، وقد يسندها ضمان «كفالة» [6] |
| محل أو مقهى أو مطعم يبيع بالبطاقات | سيولة قصيرة الأجل مقابل مبيعات قادمة | تمويل نقاط البيع من البنوك بناءً على التدفقات النقدية لأجهزة مدى [7] |
| مشروع ابتكاري أو تقني | رأس مال أكبر وفترة سماح طويلة | تمويل التميز من بنك التنمية الاجتماعية [8] |
| مشروع صناعي أو لوجستي أو تعديني أو في الطاقة | تمويل مشروع طويل الأجل | تمويل صندوق التنمية الصناعية [9] |
| شركة ناشئة سريعة النمو | استثمار في الملكية لا قرض | صناديق رأس المال الجريء التي تستثمر فيها الشركة السعودية للاستثمار الجريء [10] |
وتصف الأقسام التالية كل خيار كما يصفه مصدره الرسمي.
تمويل رواد الأعمال والمنشآت من بنك التنمية الاجتماعية
ينشر البنك شروطه في صفحة كل منتج. ويلخص الجدول أربعة منتجات تهم رواد الأعمال والمنشآت الصغيرة كما ظهرت في 14 أكتوبر 2026.
| المنتج | المبلغ | المدة وفترة السماح | الرسوم المعلنة | أبرز الشروط |
|---|---|---|---|---|
| تمويل رواد الأعمال [2] | من 50,000 إلى 500,000 ريال | حتى 9 سنوات (108 أشهر)، وسماح حتى 12 شهرًا | رسوم إدارية 9%، ورسوم خدمة سنوية 2% | سعودي، من 21 إلى 65 عامًا، مؤهل لا يقل عن الشهادة المتوسطة، ملكية المشروع 100%، سجل لا يتجاوز عمره 12 شهرًا، التفرغ الوظيفي قبل توقيع العقد، دورة تدريبية لدى جهة شريكة، ومقابلة شخصية |
| تمويل سيولة [3] | حتى 500,000 ريال | حتى 6 سنوات (72 شهرًا) شاملة سماحًا حتى 3 أشهر | رسوم إدارية 10%، ورسوم خدمة سنوية 3.5% | سعودي، لا يتجاوز 65 عامًا، سجل نشط لا يقل عمره عن 12 شهرًا، مبيعات سنوية حتى 40 مليون ريال، وتعثرات لا تتجاوز 15,000 ريال ولا 90 يومًا |
| تمويل التميز [8] | من 500,000 ريال إلى 4 ملايين | حتى 8 سنوات، وسماح حتى 24 شهرًا | رسوم إدارية 9%، ورسوم خدمة سنوية 2% | لمشاريع الاختراع والابتكار والتقنيات الناشئة؛ من 25 إلى 55 عامًا، وخبرة ثلاث سنوات في المجال، ومساهمة ذاتية لا تقل عن 20%، وضمان يغطي 100% من التمويل، ودراسة جدوى أو خطة عمل مع عروض أسعار رسمية |
| التمويل النقدي للعمل الحر [5] | حتى 200,000 ريال | 40 شهرًا | رسوم إدارية لا تتجاوز 13,000 ريال تُخصم من مبلغ التمويل | من 18 إلى 60 عامًا، دخل شهري لا يتجاوز 35,000 ريال، ووثيقة عمل حر سارية وحساب بنكي للعمل الحر مرتبط بها |
ويطلب تمويل رواد الأعمال كذلك كفيلين بحد أقصى، على ألا يقل صافي راتب الكفيل عن 10,000 ريال، مع ضمان استقطاع من الراتب بنسبة 100% [2]. ويُصرف على دفعتين: 70% ثم 30% [2].
مثال توضيحي: كيف تقرأ رسوم التمويل التنموي
مثال توضيحي. حصل صاحب مشروع على موافقة بتمويل رواد الأعمال بمبلغ 300,000 ريال. تذكر صفحة المنتج رسومًا إدارية 9% ورسوم خدمة سنوية 2% [2]، لكنها لا تذكر الأساس الذي تُحسب عليه كل منهما.
- إذا احتُسبت الـ9% على كامل المبلغ، فالرسوم الإدارية 27,000 ريال.
- وإذا احتُسبت الـ2% على كامل المبلغ كل سنة لمدة تسع سنوات، فرسوم الخدمة 54,000 ريال.
- وعلى هذه القراءة قد تبلغ الرسوم 81,000 ريال طوال المدة؛ أما إن احتُسبت رسوم الخدمة على الرصيد المتناقص فالمجموع أقل.
المقصود ليس الرقم بعينه، بل السؤال الذي تطرحه: كيف تُحسب كل رسوم؟ وهل تُخصم من المبلغ الذي تتسلمه؟ وكم التكلفة الكلية بالريال طوال المدة؟ ثم أدخل الإجابة في تدفقك النقدي قبل التوقيع.
«كفالة»: ضمان حين تنقصك الضمانات
«كفالة» برنامج حكومي يضمن جزءًا من مخاطر جهة التمويل، لتتمكن المنشأة الصغيرة المجدية من الاقتراض وإن لم تكفِ ضماناتها. وقد أُنشئ بقرار من وزير المالية، ويتولى صندوق التنمية الصناعية السعودي إدارته [11].
- نسبة الضمان: حتى 90% من قيمة التمويل، بحد أقصى 2.5 مليون ريال للمنشآت متناهية الصغر، و5 ملايين للصغيرة، و15 مليونًا للمتوسطة [4]. وتختلف نسبة الكفالة وقيمتها حسب النشاط والمنطقة [6].
- المنشآت الناشئة: منتج مخصص للمنشآت التي لا يتجاوز عمرها ثلاث سنوات من تاريخ إصدار السجل التجاري [4].
- طريقة التقديم: لا تتقدم إلى «كفالة» مباشرة، بل إلى إحدى جهات التمويل المتعاونة، مباشرة أو عبر بوابة التمويل التي يشرف عليها بنك المنشآت الصغيرة والمتوسطة؛ فإن احتاجت الجهة إلى ضمان يغطي المخاطر أحالت طلبك إلى البرنامج [4].
- الرسوم: يتقاضى البرنامج رسومًا إدارية سنوية رمزية تدفعها جهة التمويل [6].
- المستندات التي تطلبها جهات التمويل عادة: سجل تجاري سارٍ، وشهادات التأمينات الاجتماعية والزكاة والسعودة والتسجيل في ضريبة القيمة المضافة، إضافة إلى هوية المالك والعنوان الوطني والترخيص والقوائم المالية، عدا المنشآت الناشئة [6].
تمويل نقاط البيع: الاقتراض مقابل مبيعات البطاقات
يتيح تمويل نقاط البيع للمنشأة التي تقبل الدفع بالبطاقات أن تقترض بناءً على هذه المبيعات. فمنذ 2018 مكّن البنك المركزي السعودي البنوكَ من تمويل المنشآت الصغيرة والمتوسطة ومتناهية الصغر بناءً على حجم التدفقات النقدية المنفذة عبر أجهزة نقاط البيع (مدى)، وللمدة المحددة في العقد [7]. ويتيح البنك المركزي للبنوك أيضًا التحقق مما إذا كان لدى التاجر تمويل قائم مبني على هذه التدفقات لدى بنك آخر قبل التعاقد [7].
وتختلف المنتجات من جهة إلى أخرى، فاقرأ كل عرض في ضوء هذه النقاط:
- التكلفة الكلية بالريال بكل رسومها، لا النسبة وحدها.
- طريقة السداد: قسط ثابت، أم نسبة من التسويات اليومية للبطاقات.
- ماذا يحدث في الشهر الضعيف، وهل تتغير المدة أو نسبة الاستقطاع.
- السداد المبكر وتكلفته.
- هل يلزمك نقل جهاز نقاط البيع أو حسابك إلى جهة التمويل.
مثال توضيحي: الشهر الضعيف في مقهى
مثال توضيحي. مقهى مبيعاته بالبطاقات 120,000 ريال شهريًا. افترض أن العرض يستوفي السداد بنسبة 10% من التسويات اليومية للبطاقات. في الشهر المعتاد يبلغ القسط 12,000 ريال، وفي شهر ضعيف بمبيعات 80,000 ريال ينخفض إلى 8,000، فيخف الضغط على السيولة لكن تطول مدة السداد. أما بقسط ثابت قدره 12,000 ريال، فسيأخذ الشهر الضعيف 15% من مبيعات البطاقات. احسب الحالتين مقابل الإيجار والرواتب قبل أن تختار.
وإن خصم البنك لاحقًا رسومًا لم توافق عليها، فيشرح دليل حقوق المستهلك «دلني»، وهو من منتجات O AI (أو إيه آي)، كيف تعترض على رسوم بنكية دون موافقتك.
قروض للمؤسسات الفردية: ما الذي تنظر إليه جهات التمويل؟
تستطيع المؤسسة الفردية التقدم إلى أغلب المنتجات السابقة، لكن توقّع أن تنظر جهة التمويل إلى المالك بقدر ما تنظر إلى المنشأة. فشروط بنك التنمية الاجتماعية مثلًا تختبر عمر المتقدم ومؤهله وسجله الائتماني وكفلاءه [2][3].
وأربع عادات تجعل تمويل المؤسسة الفردية أيسر:
- أبقِ السجل نشطًا. تقدم وزارة التجارة خدمة التأكيد السنوي لبيانات السجل التجاري للمؤسسة الفردية [12]، ويشترط «تمويل سيولة» أن يكون السجل نشطًا [3].
- افصل مال المنشأة عن مالك الشخصي. حساب واحد للمنشأة تُسوّى فيه مبيعات البطاقات يمنح جهة التمويل سجلًا واضحًا.
- أبقِ شهاداتك سارية: التأمينات الاجتماعية والزكاة والسعودة والضريبة، فجهات التمويل تطلبها عادة [6].
- احمِ سجلك الائتماني. فـ«تمويل سيولة» مثلًا يشترط ألا تتجاوز التعثرات 15,000 ريال ولا 90 يومًا [3].
المشاريع الصناعية: صندوق التنمية الصناعية
يموّل صندوق التنمية الصناعية السعودي مشاريع الصناعة والخدمات اللوجستية والتعدين والطاقة. وحتى نهاية الربع الثاني من 2026 اعتمد 5,358 قرضًا منذ عام 1974، وذهبت 72% من قروضه من حيث العدد إلى المنشآت الصغيرة والمتوسطة [13]. وتصل مدة منتج تمويل المشاريع إلى 20 سنة حسب المشروع [9].
وطلب الصندوق أثقل من القرض المصرفي: فدراسة الجدوى والنموذج المالي إلزاميان، ويطلب الطلب المبدئي جهة ضامنة ذات ملاءة مالية مستقلة عن المقترض تغطي مبلغ القرض على الأقل [14].
بنك المنشآت الصغيرة والمتوسطة وبوابة التمويل
يعمل بنك المنشآت الصغيرة والمتوسطة في الغالب عبر جهات تمويل أخرى [15]. وفي 14 أكتوبر 2026 كان موقعه يعرض ثلاثة برامج للإقراض غير المباشر: محافظ تمويل مشترك مع البنوك التجارية، وسيولة لشركات التمويل غير المصرفية، والتمويل بالوكالة عبر منصات التمويل الجماعي بالدين التي تقرض المنشآت متناهية الصغر والصغيرة والمتوسطة مباشرة [15]. ومنصته للتمويل تربط جهات التمويل بالمنشآت الصغيرة والمتوسطة [15].
تمويل المشاريع الناشئة: متى يناسبك الاستثمار في الملكية أكثر من القرض؟
الشركة الناشئة التي تتوقع نموًا سريعًا وإيراداتها قليلة يناسبها غالبًا الاستثمار في الملكية أكثر من القرض. وتستثمر الشركة السعودية للاستثمار الجريء عبر صناديق رأس المال الخاص لا مباشرة: فهي تذكر أنها استثمرت في 65 صندوقًا دعمت أكثر من 1,000 شركة ناشئة ومنشأة صغيرة ومتوسطة، في رأس المال الجريء والملكية الخاصة والدين الجريء [10]. أي أن رائد الأعمال يتقدم إلى الصناديق ومسرّعات الأعمال التي تدعمها الشركة، لا إليها مباشرة.
ويبقى للقرض مكان في الشركات الناشئة أيضًا: فمنتج المنشآت الناشئة في «كفالة» [4] وتمويل التميز للمشاريع الابتكارية في بنك التنمية الاجتماعية [8] مصممان للمنشآت الحديثة.
ملف التمويل: قائمة تحقق
جهّز ما يلي قبل أن تتقدم إلى أي جهة؛ فأغلب جهات التمويل تطلب صيغة من الملف نفسه.
- سجل تجاري نشط، والترخيص البلدي أو ترخيص النشاط
- شهادات التأمينات الاجتماعية والزكاة والسعودة وضريبة القيمة المضافة حيث تنطبق [6]
- القوائم المالية، أو كشوف حديثة للحساب البنكي وتسويات البطاقات
- دراسة جدوى أو خطة عمل مع عروض أسعار الموردين؛ وهي إلزامية في الصندوق الصناعي [14] ومطلوبة في تمويل التميز [8]
- توقعات للتدفق النقدي يظهر فيها السداد
- هويات المالك والشركاء، والعنوان الوطني، وبيانات الكفلاء
- صفحة ملخص واحدة: الغرض من المبلغ، ومقداره، وكيف سيُسدَّد
خطوتك التالية
اكتب فئة منشأتك ومرحلتها والمبلغ الذي تحتاجه بدقة، وما الذي سيشتريه. ثم افتح صفحتي أو ثلاث صفحات منتجات تطابق وضعك من جدول الخيارات أعلاه، واقرأ شروطها ورسومها الحالية، وأدخل التكلفة الكلية بالريال في تدفق نقدي بسيط قبل التقديم على أي تمويل للمنشآت الصغيرة. وبعد أن يتوفر التمويل، يشرح دليلنا عن الذكاء الاصطناعي في الشركات الصغيرة كيف ترفع عن فريقك مهمة متكررة واحدة قبل أن تنفق على الأدوات. ويمكنك التعرف على O AI، شركة البرمجيات والذكاء الاصطناعي في الخبر، من صفحتنا الرئيسية.
الأسئلة الشائعة
ما التمويل المتاح لمنشأة صغيرة جديدة في السعودية؟
للمشروع في مرحلة الفكرة أو صاحب السجل التجاري الحديث، أبرز المسارات منتج تمويل رواد الأعمال من بنك التنمية الاجتماعية، من 50,000 إلى 500,000 ريال للمواطنين المستوفين لشروطه، وقروض البنوك وشركات التمويل المسنودة بضمان «كفالة» للمنشآت التي لا يتجاوز عمرها ثلاث سنوات. ويمكن للمشاريع الابتكارية أن تنظر في تمويل التميز من البنك نفسه. راجع صفحة كل منتج لمعرفة شروطه الحالية قبل التقديم.
هل تحصل المؤسسة الفردية على قرض تجاري؟
نعم. تستطيع المؤسسة الفردية التقدم إلى البنوك وشركات التمويل وجهات التمويل التنموي، لكن جهة التمويل تدقق في المالك: عمره وسجله الائتماني ودخله وكفلائه. أبقِ السجل التجاري نشطًا ومؤكدًا، ومرّر كل المبيعات عبر حساب واحد للمنشأة، وحافظ على سريان شهادات التأمينات والزكاة والضريبة، وتجنّب التأخر في السداد، فبعض المنتجات يرفض من لديه تعثرات حديثة فوق حد معين.
ما تمويل نقاط البيع، وكيف يُسدَّد؟
تمويل نقاط البيع ائتمان مبني على مبيعات البطاقات التي تمر عبر أجهزة نقاط البيع في المنشأة. وقد مكّن البنك المركزي السعودي البنوك منذ 2018 من تمويل المنشآت الصغيرة بناءً على تدفقاتها النقدية عبر أجهزة مدى. وتختلف طرق السداد: بعض الجهات تستوفي نسبة من التسويات اليومية، وبعضها قسطًا ثابتًا. اسأل عن التكلفة الكلية بالريال، وما يحدث في الشهر الضعيف، وتكلفة السداد المبكر.
ما دور «كفالة»، وهل أتقدم إليها مباشرة؟
تضمن «كفالة» حتى 90% من تمويل المنشأة الصغيرة أو المتوسطة، لتتمكن جهة التمويل من تمويل منشأة مجدية تنقصها الضمانات. ويختلف الحد الأقصى حسب الحجم، من 2.5 مليون ريال للمنشآت متناهية الصغر إلى 15 مليونًا للمتوسطة. ولا تتقدم إلى «كفالة» بنفسك، بل إلى بنك أو شركة تمويل متعاونة، مباشرة أو عبر بوابة التمويل، والجهة هي التي تحيل الطلب.
هل أحتاج إلى دراسة جدوى للحصول على تمويل؟
يتوقف ذلك على المنتج. فصندوق التنمية الصناعية يعدّ دراسة الجدوى والنموذج المالي إلزاميين، ويطلب بنك التنمية الاجتماعية دراسة جدوى أو خطة عمل مع عروض أسعار رسمية لتمويل التميز. أما منتجات رأس المال العامل قصيرة الأجل فتعتمد أكثر على سجل نشاطك. وحتى حين لا تُشترط، تساعدك الدراسة الواضحة على الإجابة عن أسئلة جهة التمويل واختيار مبلغ تستطيع سداده.
ما رسوم منتجات بنك التنمية الاجتماعية؟
لكل منتج رسومه في صفحته. ففي 14 أكتوبر 2026 كانت صفحتا تمويل رواد الأعمال وتمويل التميز تذكران رسومًا إدارية 9% ورسوم خدمة سنوية 2%، وصفحة تمويل سيولة 10% و3.5%، أما التمويل النقدي للعمل الحر فرسومه الإدارية لا تتجاوز 13,000 ريال. اسأل كيف تُحسب كل رسوم وهل تُخصم من المبلغ، ثم احسب التكلفة الكلية بالريال.
كيف تحصل الشركة الناشئة على تمويل دون ضمانات؟
هناك طريقان. الاستثمار في الملكية من صناديق رأس المال الجريء ومسرّعات الأعمال، وكثير منها تدعمه الشركة السعودية للاستثمار الجريء، لا يحتاج إلى ضمانات لكنه يمنح المستثمرين حصة في الشركة. والقرض ممكن عبر جهة تمويل تستخدم ضمان «كفالة» للمنشآت الناشئة، أو عبر منتجات تنموية مصممة للمنشآت الحديثة. قارن تكلفة التنازل عن جزء من الملكية بتكلفة الأقساط ومخاطرها.
كيف أُعدّ هذا المقال: أُعدّ من المصادر المذكورة أدناه، واطُّلع عليها في 14 أكتوبر 2026. صيغت المسودة بمساعدة الذكاء الاصطناعي ثم طوبقت مع المصادر. معلومات عامة وليست استشارة مهنية. الصور توضيحية مولّدة بالذكاء الاصطناعي.
المصادر
- تصنيف المنشآت (بالإنجليزية) (يفتح في نافذة جديدة)منشآت · monshaat.gov.sa
- تمويل رواد الأعمال (يفتح في نافذة جديدة)بنك التنمية الاجتماعية · sdb.gov.sa
- تمويل سيولة (يفتح في نافذة جديدة)بنك التنمية الاجتماعية · sdb.gov.sa
- منتج المنشآت الناشئة (يفتح في نافذة جديدة)برنامج كفالة لتمويل المنشآت الصغيرة والمتوسطة · kafalah.gov.sa
- التمويل النقدي (يفتح في نافذة جديدة)بنك التنمية الاجتماعية · sdb.gov.sa
- الأسئلة الشائعة (يفتح في نافذة جديدة)برنامج كفالة لتمويل المنشآت الصغيرة والمتوسطة · kafalah.gov.sa
- تمويل المنشآت الصغيرة والمتوسطة ومتناهية الصغر المبني على التدفقات النقدية من خلال أجهزة نقاط البيع (مدى) (يفتح في نافذة جديدة)دليل أنظمة البنك المركزي السعودي (ساما) · rulebook.sama.gov.sa
- تمويل التميز (يفتح في نافذة جديدة)بنك التنمية الاجتماعية · sdb.gov.sa
- تمويل المشاريع (بالإنجليزية) (يفتح في نافذة جديدة)صندوق التنمية الصناعية السعودي · sidf.gov.sa
- الصفحة الرئيسية (بالإنجليزية) (يفتح في نافذة جديدة)الشركة السعودية للاستثمار الجريء (SVC) · svc.com.sa
- عن البرنامج (يفتح في نافذة جديدة)برنامج كفالة لتمويل المنشآت الصغيرة والمتوسطة · kafalah.gov.sa
- الخدمات الإلكترونية (يفتح في نافذة جديدة)وزارة التجارة · mc.gov.sa
- أرقام الصندوق الصناعي، نهاية الربع الثاني 2026 (يفتح في نافذة جديدة)صندوق التنمية الصناعية السعودي · sidf.gov.sa
- كافة المتطلبات للحصول على قرض (بالإنجليزية) (يفتح في نافذة جديدة)صندوق التنمية الصناعية السعودي · sidf.gov.sa
- برامج الإقراض غير المباشر (يفتح في نافذة جديدة)بنك المنشآت الصغيرة والمتوسطة · smebank.gov.sa
عن الكاتب
النشرة البريدية
أدلة جديدة وأخبار على بريدك
أدلة جديدة وأخبار عن O AI و«رُشد» و«دلني من O AI»، مرتين في الشهر كحد أقصى. بلا رسائل مزعجة.